Altersvorsorge ab 50: Was jetzt noch geht und wie du es rechnest
Altersvorsorge ab 50 lohnt sich, wenn du drei Fragen klärst. Wie viel Rente steht dir laut Renteninformation zu? Wie viel Rente benötigst du netto im Monat? Und wie groß ist die Lücke zwischen deiner ermittelten Rente und deinem tatsächlichen Bedarf? Diese Lücke kannst du in den verbleibenden 15 bis 17 Jahren bis 67 mit einer realistischen Sparrate schließen. Das Altersvorsorgedepot ab 2027 hilft dir dabei, mit bis zu 540 € Zulage im Jahr.
Was mit 50 anders ist als mit 30
Auf einen Blick: Mit 50 hast du bis zur Regelaltersgrenze von 67 noch 17 Jahre, mit 57 noch zehn. Das reicht, um eine Rentenlücke von einigen hundert Euro im Monat zu schließen, wenn du jetzt anfängst. Die Reihenfolge: Bestand aufnehmen, Bedarf berechnen, Sparrate festlegen. Ab 2027 steht dir dafür das Altersvorsorgedepot mit bis zu 540 € Grundzulage pro Jahr offen. Riester-Verträge kannst du nur noch bis Ende 2026 neu abschließen.
Der Anlagehorizont ist deutlich kürzer. Ein Kurseinbruch kurz vor Rentenbeginn darf dein Vorsorgekapital also nicht mehr halbieren. Deine Rentenansprüche kennst du inzwischen recht genau, da die jährliche Renteninformation der Deutschen Rentenversicherung belastbare Zahlen liefert. Hinzu kommt die aktuelle Überarbeitung des Fördersystems für die private Altersvorsorge. Für Verträge, die vor dem 1. Januar 2027 abgeschlossen werden, gilt der Riester-Bestandsschutz. Ab 2027 gibt es Neuverträge nur noch zu den neuen Bedingungen, also als Altersvorsorgedepot oder als Garantieprodukt.
Was sich nicht geändert hat: Der Staat fördert dich auch mit 50 noch. Die gesetzliche Rentenversicherung lässt dich zudem ab diesem Alter Abschläge durch Sonderzahlungen ausgleichen.
Schritt 1: Bestandsaufnahme
Bevor du etwas abschließt, benötigst du drei Zahlen: deine voraussichtliche gesetzliche Rente, deine betrieblichen Anwartschaften und den Stand bereits bestehender privater Verträge.
Renteninformation lesen
Die Deutsche Rentenversicherung (DRV) schickt dir jährlich eine Renteninformation mit der Hochrechnung deiner Regelaltersrente. Der Wert gilt brutto unter der Annahme, dass du bis zur Regelaltersgrenze weiter wie bisher einzahlst. Für Versicherte ab Jahrgang 1964 liegt die Regelaltersgrenze bei 67 Jahren.
Prüfe zusätzlich dein Versicherungskonto auf eventuelle Lücken. Kindererziehungszeiten, Ausbildungszeiten und Zeiten der Erwerbslosigkeit fehlen häufig oder sind unvollständig erfasst. Eine Kontenklärung bei der DRV ist kostenlos und lohnt sich spätestens jetzt.
bAV und alte Verträge
Die Standmitteilungen früherer Arbeitgeber musst du in den meisten Fällen nicht mehr einzeln anfordern. Die digitale Rentenübersicht der Deutschen Rentenversicherung fragt deine Anwartschaften aus Direktversicherungen, Pensionskassen, Pensionsfonds und der Zusatzversorgung des öffentlichen Dienstes zentral bei den Anbietern ab. Riester- und Rürup-Verträge sowie Kapitallebens- und Rentenversicherungen mit Auszahlung ab 60 erscheinen ebenfalls. Du meldest dich mit der Online-Ausweisfunktion und deiner Steuer-ID an und fragst alle angebundenen Anbieter mit einem Klick an. Spätestens nach fünf Tagen siehst du die garantierten und die voraussichtlich erreichbaren Werte jedes Vertrags und kannst die Übersicht als PDF exportieren.
Einige Anwartschaften fehlen dort trotzdem. Hat dir ein Arbeitgeber eine Pensionszusage direkt erteilt (Direktzusage) oder läuft die Versorgung über eine Unterstützungskasse, musst du die Auskunft weiterhin beim Unternehmen anfordern. Darauf hast du nach § 4a BetrAVG einen Anspruch, auch bei früheren Arbeitgebern. Bleibt ein alter Vertrag in der Übersicht leer, kennt der Versicherer meist deine Steuer-ID nicht. Dann genügt es, sie ihm nachzumelden.
Prüfe bei jeder Anwartschaft, ob sie als lebenslange Rente oder als Kapital ausgezahlt wird und ab welchem Alter. Nettowerte liefert die Übersicht nicht, Steuern und Sozialabgaben rechnest du im nächsten Schritt selbst hinzu.
Riester-Bestand
Hast du einen Riester-Vertrag, musst du nicht direkt handeln. Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden oder noch werden, gilt Bestandsschutz mit der bisherigen Förderung. Du kannst den Vertrag weiterführen, per Erklärung gegenüber dem Anbieter nur in die neue Fördersystematik wechseln, das Kapital auf ein Altersvorsorgedepot übertragen oder den Altvertrag beitragsfrei stellen und daneben einen Neuvertrag abschließen.
Beim Übertrag können Wechsel- und Abschlusskosten anfallen. Wichtig: Der Bestandsschutz des Altvertrags endet nicht nur beim Übertrag. Er endet auch, wenn du daneben einen Neuvertrag abschließt. Der Altvertrag wechselt dann ebenfalls in die neue Fördersystematik. Seine sonstigen Konditionen wie eine Beitragsgarantie bleiben allerdings erhalten (BMF-FAQ, § 52 Abs. 50a EStG n. F.). Ein Weg zurück in die alte Förderung ist danach ausgeschlossen.
Schritt 2: Bedarf und Rentenlücke ermitteln
Die 80-Prozent-Faustregel
Im Ruhestand brauchst du etwa 80 % deines letzten Nettoeinkommens. Der Arbeitsweg entfällt, Kinder sind aus dem Haus und die Immobilie ist oft abbezahlt. Dafür steigen mit den Jahren die Ausgaben für Gesundheit. Die Faustregel ersetzt keine eigene Haushaltsrechnung, sie liefert aber einen brauchbaren Startwert.
Beispielrechnung
Beispiel: Sabine, 52, Angestellte, 2.800 € netto im Monat. Ihr Bedarf nach der 80-Prozent-Regel: 2.240 €. Die Renteninformation weist 1.700 € brutto aus. Nach Kranken- und Pflegeversicherung und Steuern bleiben in unserem Modell 1.450 € netto. Dazu kommt eine kleine Betriebsrente von 350 € brutto, angenommen 290 € netto. Das ergibt eine Summe von 1.740 €. Die Lücke beträgt 500 € im Monat.
Hinweis: Die Nettowerte sind vereinfachte Annahmen. Die tatsächlichen Abzüge hängen von Steuersatz, Krankenkasse und Rentenstart ab.
Rechne mit deinen eigenen Zahlen
Berechne deine eigene Rentenlücke in unserem Rechner. Du brauchst nur dein aktuelles Nettoeinkommen, die gesetzliche Rente laut Renteninformation und deine Betriebsrente. Als Ergebnis siehst du deine monatliche Lücke und die Sparrate, die sie bis zum Rentenbeginn schließt.
Die Lücke von 500 € gilt in heutigen Preisen. Das Rechenbeispiel im nächsten Schritt nutzt deshalb bewusst vorsichtige Renditen.
Schritt 3: Sparrate ermitteln
Aus der Lücke wird ein Kapitalbedarf. Sabine will ab 67 für 20 Jahre monatlich 500 € entnehmen. Ohne Verzinsung wären das 120.000 €. Bleibt das Restkapital in der Auszahlphase mit 3 Prozent angelegt, reichen rund 90.000 € (genau: 90.155 €, Annuitätenformel).
Rechenbeispiel: 15 Jahre mit und ohne Förderung
Für 90.000 € in 15 Jahren benötigt Sabine bei 5 % Rendite eine Sparrate von 337 € im Monat. Bei 3 % sind es 397 €, bei 0 % 501 €. Diese Spanne zeigt, warum ein reines Tagesgeldkonto für die gesamte Summe zu teuer wird.
| Ohne Förderung | Mit Altersvorsorgedepot | |
|---|---|---|
| Sparrate gesamt | 337 €/Monat | 150 € AVD + 144 € ETF-Depot = rund 295 € / Monat |
| Eigene Einzahlung in 15 Jahren | 60.660 € | 52.920 € |
| Zulagen des Staates | 0 € | 8.100 € (15 × 540 €) |
| Kapital mit 67 (5 % p. a.) | rund 90.000 € | rund 90.000 € (51.700 € AVD + 38.400 € Depot) |
| Monatsrente 20 Jahre (3 % Restverzinsung) | 500 € | 500 € |
Mit einem Altersvorsorgedepot ab 2027 zahlt Sabine weniger ein. Sie leistet mit 150 € im Monat, also 1.800 € im Jahr, den maximal geförderten Eigenbeitrag. Dafür erhält sie 540 € Grundzulage jährlich. Nach 15 Jahren bei 5 Prozent stehen im Depot rund 51.700 €: 40.100 € aus eigenen Beiträgen, 11.700 € aus Zulagen und deren Erträgen. Die Zulagen machen damit gut ein Fünftel des Kapitals aus (22,5 Prozent). Eingezahlt hat Sabine selbst 27.000 € (78,5 %), der Staat 8.100 €.
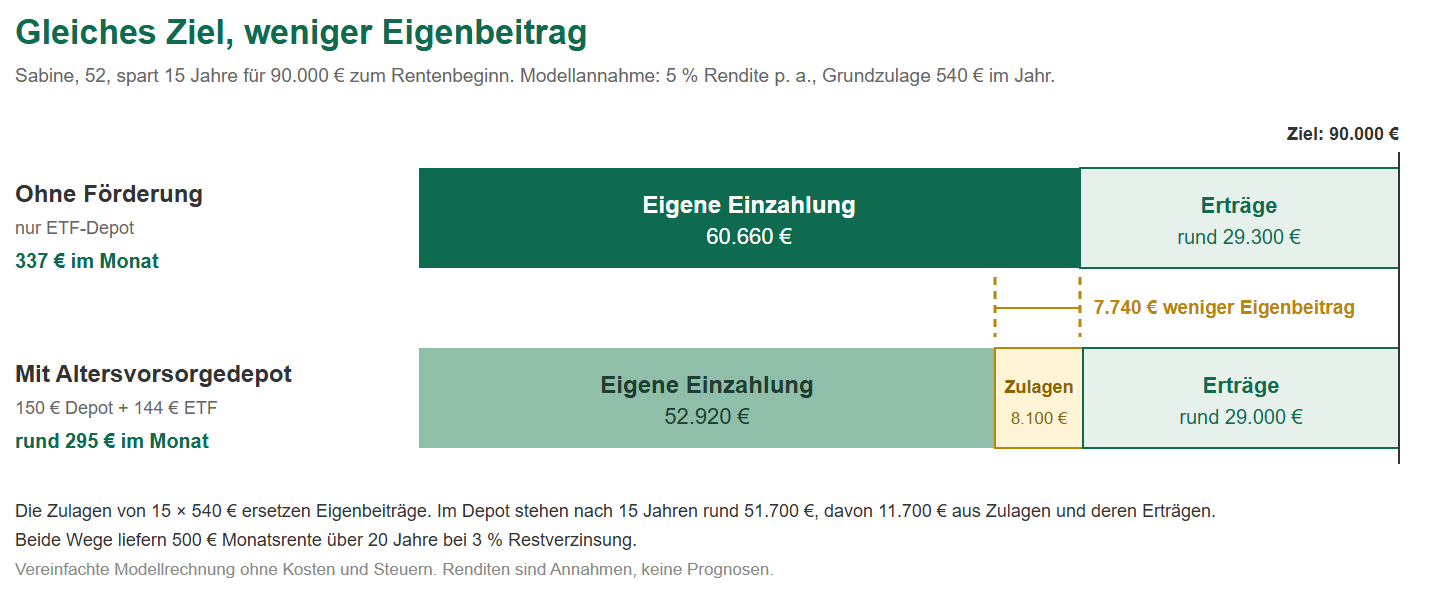
Die verbleibenden rund 38.400 € Kapitalbedarf deckt sie über ein ungefördertes ETF-Depot mit etwa 144 € im Monat. Ihre gesamte Sparrate sinkt so von 337 € auf rund 295 €. Bei gleicher Sparrate von 150 € ohne Förderung ergäben sich statt 287 € nur 222 € Monatsrente aus diesem Baustein (20 Jahre, 3 Prozent Restverzinsung).
Hinweis zur Steuer: Die Auszahlungen aus dem geförderten Depot werden voll nachgelagert versteuert, Gewinne im ungeförderten Depot unterliegen der Abgeltungsteuer. Beide Effekte sind im Beispiel nicht enthalten. Alle Renditen sind Modellannahmen, keine Prognosen.
Altersvorsorgedepot ab 2027 mit 50: Lohnt sich der späte Einstieg?
Ja, sofern du förderberechtigt bist und die Auszahlungsregeln zu deinem Rentenbeginn passen. Beides lässt sich schnell prüfen.
Förderberechtigung: Unmittelbar förderberechtigt sind unter anderem Pflichtversicherte in der gesetzlichen Rentenversicherung, Beamte, Pflichtmitglieder berufsständischer Versorgungswerke und künftig auch Selbstständige mit Einkünften nach § 15 oder § 18 EStG. Nicht förderberechtigt sind Bezieher einer Vollrente wegen Alters. Mit 50 bist du also fast immer förderberechtigt, mit 66 und laufender Altersrente nicht mehr. Das bestätigen die Fragen und Antworten des Bundesfinanzministeriums zur Reform (kurz: BMF-FAQ).
Förderhöhe: Für die ersten 360 € Eigenbeitrag im Jahr gibt es 50 Cent Zulage je Euro, für weitere 1.440 € bis 1.800 € je 25 Cent, zusammen bis zu 540 €. Mindestbeitrag für die Zulage: 120 € im Jahr. Gefördert werden Eigenbeiträge bis 1.800 € im Jahr.
Sonderausgabenabzug: Zusätzlich prüft das Finanzamt, ob dir über die Zulage hinaus ein Steuervorteil zusteht. Der Höchstbetrag liegt bei 1.800 € Eigenbeitrag plus Zulageanspruch, ohne Kinderzulage also 2.340 €. Bei einem Grenzsteuersatz von 35 Prozent entspricht das einer Entlastung von 819 €; abzüglich der 540 € Zulage bleiben 279 € Steuererstattung. Gerade in den Jahren ab 50, in denen viele ihr höchstes Einkommen erzielen, fällt dieser Steuervorteil höher aus als bei jüngeren Sparern.
Auszahlung und Rentenbeginn: Die Auszahlungsphase beginnt frühestens mit 65 und spätestens mit 70. Wer schon vor 65 eine gesetzliche Altersrente bezieht, darf entsprechend früher starten. Gehst du mit 63 mit Abschlägen oder mit 67 regulär, passt das Fenster in beiden Fällen. Bis zum Auszahlungsbeginn bleibt das Kapital angelegt.
Risiko bei 15 Jahren Laufzeit: Das Referenzdepot schichtet das Kapital in den Jahren vor der Auszahlung automatisch in einen vorsichtigeren Fonds um und deckelt die Effektivkosten bei 1,0 %. Wer Schwankungen gar nicht aushalten will, kann stattdessen ein Garantieprodukt mit 80 % oder 100 % Beitragserhalt wählen, bezahlt das aber mit geringeren Renditechancen.
Riester übertragen oder parallel laufen lassen: Ein bestehender Riester-Vertrag lässt sich auf ein Altersvorsorgedepot übertragen. Bereits gefördertes Kapital wird im Übertragungsjahr nicht erneut gefördert. Hast du einen Riester-Vertrag mit 100 % Garantie und nur wenigen Jahren Restlaufzeit, kann es sinnvoll sein, ihn beitragsfrei zu stellen und die neuen Beiträge in ein Depot zu lenken. Beachte dabei: Mit dem Abschluss des Neuvertrags wechselt auch der Altvertrag in die neue Fördersystematik. Die Garantie selbst bleibt bestehen.
Weitere Bausteine im Vergleich
| Baustein | Stärke ab 50 | Schwäche ab 50 |
|---|---|---|
| bAV / Entgeltumwandlung | Arbeitgeber muss 15 % Zuschuss zahlen, soweit er Sozialabgaben spart (§ 1a Abs. 1a BetrAVG); Beiträge steuer- und sozialabgabenfrei bis zu den Höchstgrenzen | In der Auszahlung KV/PV-Beiträge oberhalb des Freibetrags (2026: 197,75 € im Monat); geringere gesetzliche Rente durch niedrigeres beitragspflichtiges Entgelt |
| Altersvorsorgedepot (ab 2027) | Bis zu 540 € Zulage plus Sonderausgabenabzug; keine KV/PV auf geförderte Auszahlungen für Pflichtversicherte | Kapital bis 65 gebunden; Auszahlung voll steuerpflichtig |
| ETF-Depot ungefördert | Jederzeit verfügbar, kein Auszahlungszwang, Sparerpauschbetrag 1.000 € pro Person | Keine Förderung; Abgeltungsteuer auf Gewinne; volles Kursrisiko ohne Umschichtungsautomatik |
| Tages- und Festgeld | Kein Kursrisiko, geeignet für Notgroschen und für den Teil, den du in den ersten Rentenjahren brauchst | Rendite meist unter der Inflation; ungeeignet für den Großteil einer 15-Jahres-Anlage |
| Rürup-/Basisrente | Hoher Sonderausgabenabzug, interessant für Selbstständige ohne GRV-Pflicht | Nur lebenslange Rente, nicht kapitalisierbar, nicht vererbbar (nur Hinterbliebenenschutz für Ehepartner und Kinder), keine Übertragung ins Altersvorsorgedepot möglich |
Für die meisten Angestellten ab 50 ergibt sich daraus eine einfache Reihenfolge: erst einen Notgroschen von zwei bis drei Monatsausgaben auf dem Tagesgeld aufbauen, dann den Arbeitgeberzuschuss der bAV mitnehmen. Anschließend den geförderten Höchstbeitrag von 1.800 € im Altersvorsorgedepot ausschöpfen und den Rest der Sparrate in ein ungefördertes ETF‑Depot investieren.
Rentenlücke in der GRV schließen: Abschläge ausgleichen, freiwillige Beiträge
Viele Menschen ab 50 planen, vor 67 aufzuhören. Für jeden Monat, den du früher in Altersrente gehst, kürzt die Deutsche Rentenversicherung deine Rente dauerhaft um 0,3 %, also 3,6 % pro Jahr. Zwei Jahre früher bedeuten 7,2 % weniger.
Ab 50 kannst du diese Abschläge durch Sonderzahlungen ganz oder teilweise ausgleichen. Dafür stellst du bei der DRV einen Antrag auf besondere Rentenauskunft (Formular V0210) und erklärst, dass du voraussichtlich eine vorgezogene Altersrente beziehen willst. Die Auskunft nennt den maximal möglichen Ausgleichsbetrag. Ein Beispiel der DRV: Bei 1.000 € Monatsrente und zwei Jahren vorgezogenem Rentenbeginn beträgt der Abschlag 72 € im Monat, der volle Ausgleich kostete im ersten Halbjahr 2025 rund 18.500 €. Der Betrag steigt mit den jährlich angepassten Rechengrößen.
Die Sonderzahlung verpflichtet dich nicht, später wirklich früher in Rente zu gehen. Bleibst du bis 67, erhöht sie einfach deine Rente. Außerdem kannst du sie als Altersvorsorgeaufwendungen in der Steuererklärung geltend machen. Zahlst du in Teilbeträgen über mehrere Jahre, verteilst du die steuerliche Wirkung.
Bist du nicht mehr pflichtversichert, etwa als Selbstständiger oder nach längerer Auszeit, kannst du freiwillige Beiträge in die gesetzliche Rentenversicherung leisten und so Wartezeiten und Entgeltpunkte aufbauen. Das lohnt sich vor allem, wenn dir wenige Monate zur Wartezeit von 35 Jahren fehlen.
Was in der Rentenphase vom Ersparten bleibt
Die Abzüge in der Rentenphase unterscheiden sich je nach Baustein deutlich.
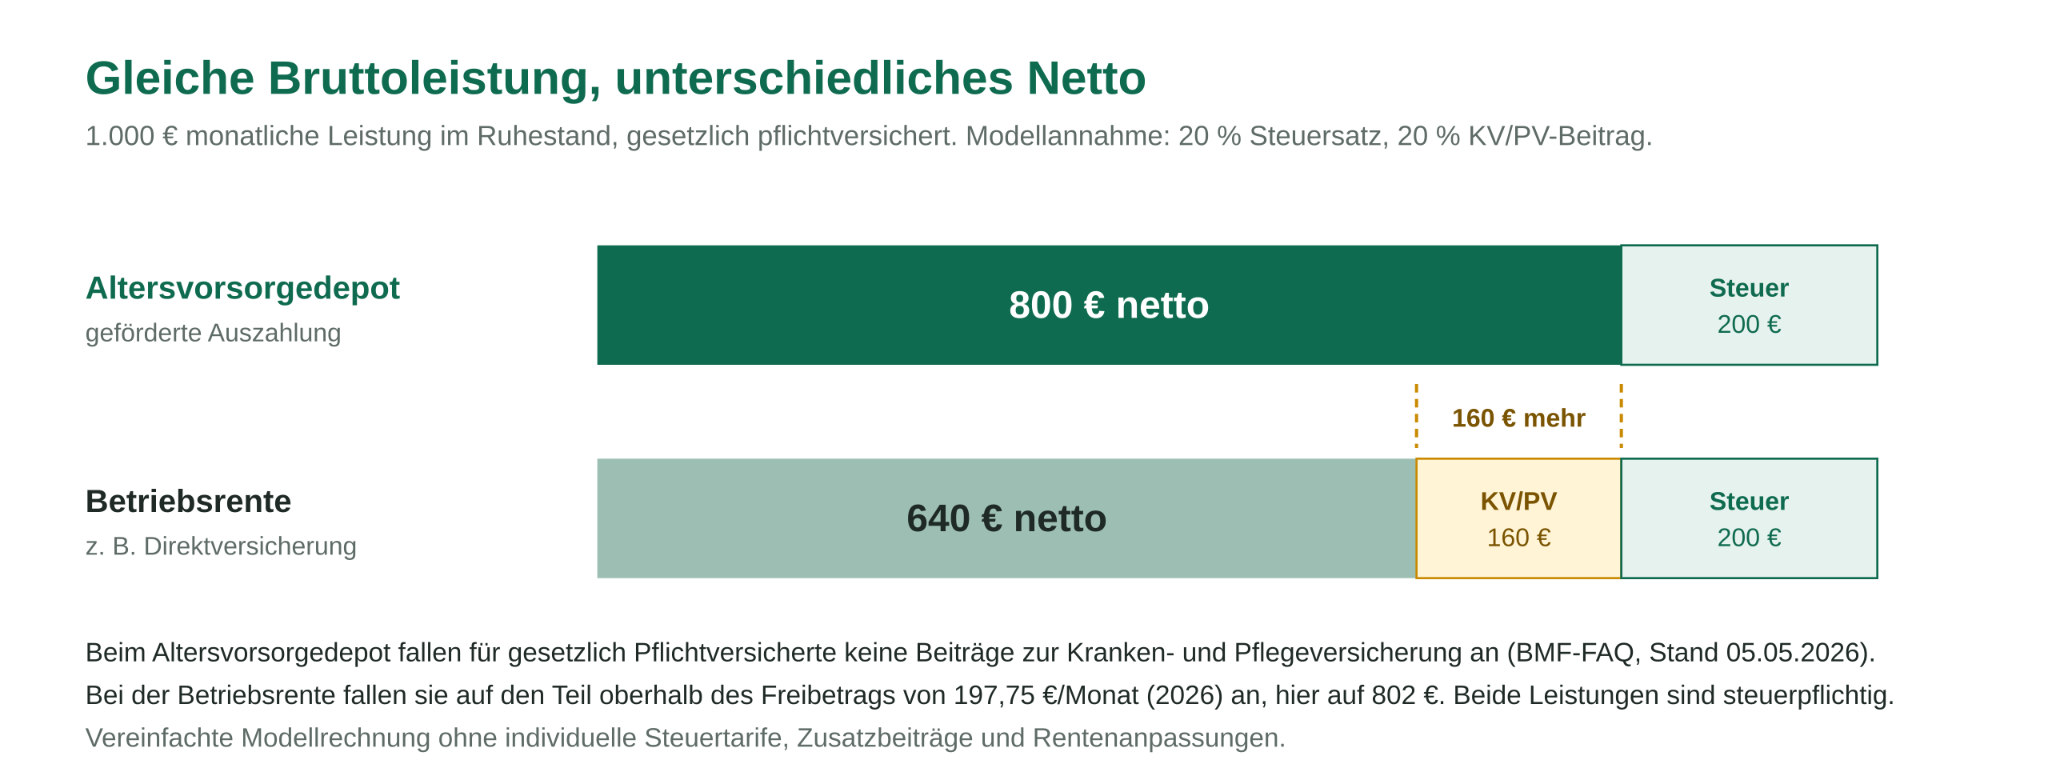
Auf die gesetzliche Rente zahlst du Beiträge zur Kranken- und Pflegeversicherung und versteuerst einen Anteil, der mit jedem späteren Rentenbeginnjahr steigt. Bei der Betriebsrente fallen für gesetzlich Versicherte KV- und PV-Beiträge auf den Teil oberhalb des Freibetrags an. 2026 sind das 197,75 € im Monat.
Das Altersvorsorgedepot wird nachgelagert mit deinem persönlichen Steuersatz im Ruhestand besteuert. KV- und PV-Beiträge fallen auf die geförderten Auszahlungen für gesetzlich Pflichtversicherte nicht an. Bei gleicher Bruttoleistung bleibt damit mehr übrig als aus einer Betriebsrente.
Im ungeförderten ETF-Depot versteuerst du nur die Gewinne mit der Abgeltungsteuer. Gesetzlich Pflichtversicherte zahlen darauf keine KV- und PV-Beiträge, freiwillig Versicherte dagegen schon.
Besondere Situation: Frauen ab 50
Frauen erreichen im Schnitt niedrigere gesetzliche Renten, weil Teilzeit, Erziehungs- und Pflegezeiten weniger Entgeltpunkte bringen. Mit 50 lässt sich das nicht mehr komplett aufholen, aber gezielt abfedern.
Prüfe zuerst, ob alle Kindererziehungszeiten im Versicherungskonto stehen. Sie müssen bei der DRV beantragt werden und werden nicht automatisch erfasst. Zusätzlich lohnt sich der Blick auf die Förderberechtigung. Du bist nicht selbst pflichtversichert, dein Ehepartner aber schon? Dann erhältst du als mittelbar Zulageberechtigte bei mindestens 120 € Eigenbeitrag eine Grundzulage von maximal 175 €. Sobald du selbst pflichtversichert bist, stehen dir die vollen 540 € zu.
Auch die Auszahlform verdient einen genauen Blick. Da Frauen statistisch länger leben, wiegt das Langlebigkeitsrisiko schwerer. Eine lebenslange Rente oder eine Kombination aus Auszahlplan und späterer Verrentung passt hier oft besser als ein reiner Auszahlplan bis 85. Zudem lässt sich das Altersvorsorgevermögen des Partners im Todesfall ohne Abzüge auf einen eigenen Vertrag übertragen. Ein eigener Vertrag zur Altersvorsorge für Frauen ist deshalb auch dann sinnvoll, wenn er zunächst klein bleibt.
Jede offene Frage verdient eine klare Antwort.
Wir sortieren Verträge, Förderungen und Entscheidungen in einem ruhigen Gespräch. Danach weißt du, was relevant ist und was warten kann.