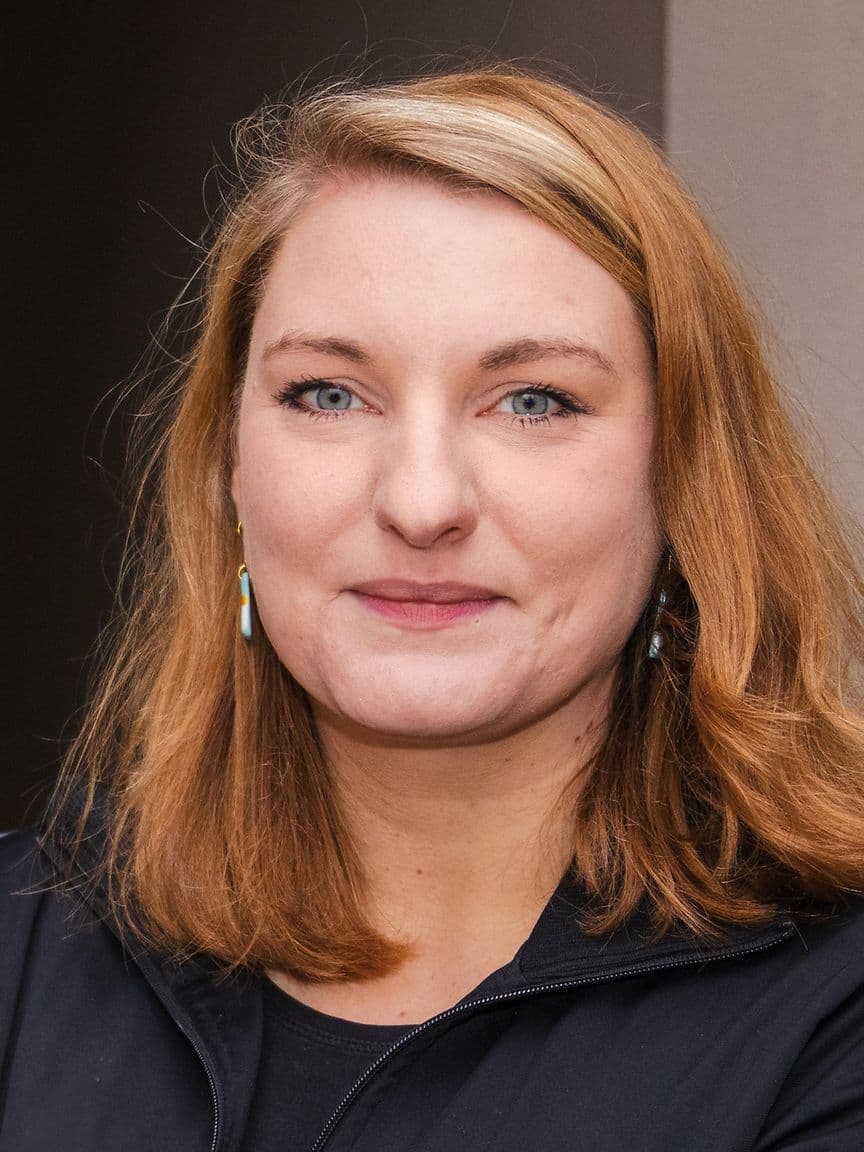
Sarah Vollath
- Mitglied des Bundestags, Die Linke
- Sprecherin für Renten- und Alterssicherungspolitik
- Mitglied im Ausschuss für Arbeit und Soziales
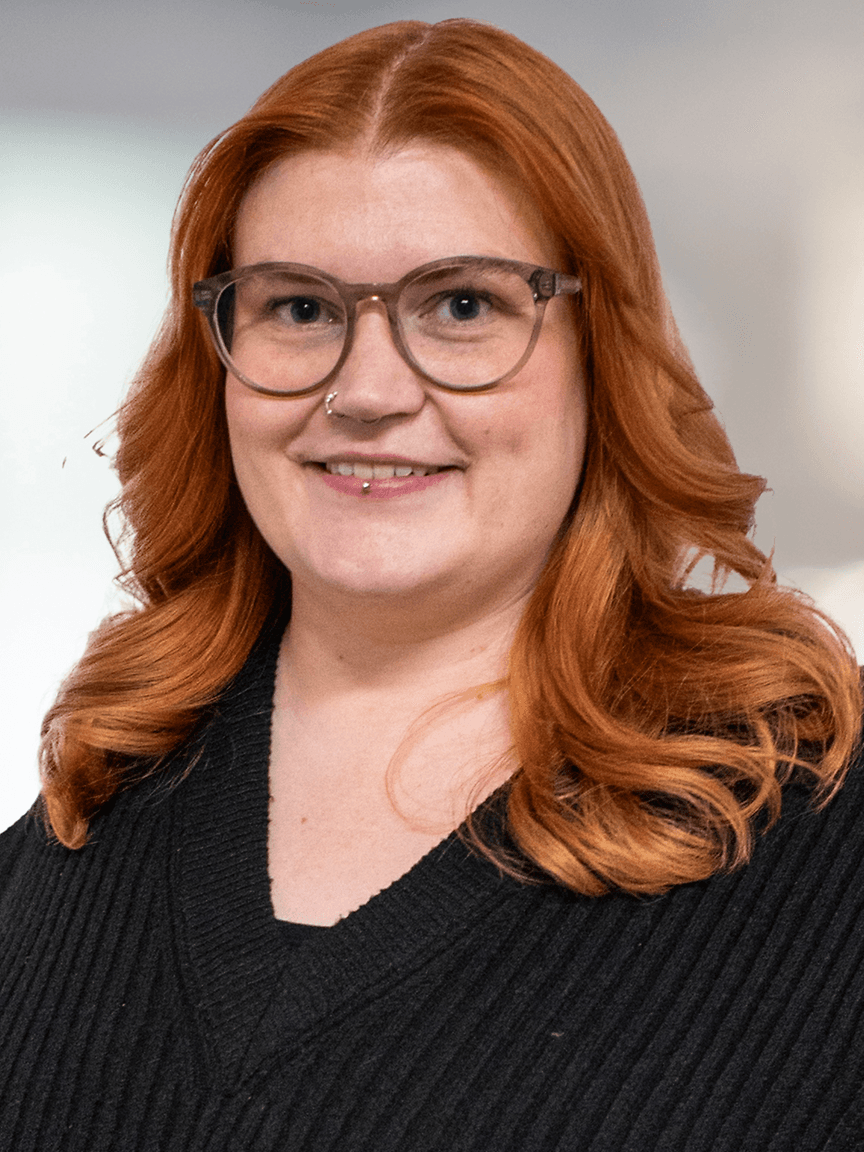
Juri Galkin spricht mit Sarah Vollath und Isabelle Vandre, Abgeordneten der Linken, darüber, wen die neue Förderung aus ihrer Sicht erreicht und wen nicht und wie die ideale Rente aus Sicht der Linken aussieht.
Zum 1. Januar 2027 kommt mit dem Altersvorsorgedepot die größte Reform der privaten Altersvorsorge seit der Riester-Rente. Finanzklar begleitet diese Reform mit einem eigenen Podcast-Format: Im Gespräch mit Entscheidern aus Politik, Wissenschaft, Versicherungswirtschaft und Neobroker-Branche ordnet Finanzklar ein, was das neue Gesetz für Verbraucher, Berater und Anbieter konkret bedeutet.
Die Fraktion “Die Linke” hat im Bundestag geschlossen gegen das Gesetz zum Altersvorsorgedepot gestimmt. Sarah Vollath und Isabelle Vandre erklären, wen die Förderung aus ihrer Sicht benachteiligt, welche Änderungen sie fordern und warum sie stattdessen auf die gesetzliche Rente setzen.
Im Fokus:
Vielen Dank, dass wir heute hier sein dürfen. Nach 22 Jahren ist das so mit die größte Finanzreform. Und wir haben bisher Gäste gehabt, die für diese Reform gestimmt haben, was ich ganz spannend fand und darum will ich eure Meinung heute mit aufschnappen. Ihr habt damals als Fraktion gegen diese Reform gestimmt. Warum?
Ja, wir haben damals einfach gesagt oder sagen auch immer noch, wir finden, dass diese Reform am falschen Punkt ansetzt. Man muss ja wissen, dass mit Einführung der privaten Vorsorge wurde ja die gesetzliche Rente geschwächt. Man hat das gesetzliche Rentenniveau herabgesetzt und gesagt, das soll durch private Vorsorge ausgeglichen werden. Jetzt ist es aber so, dass eben gerade – und das ist auch mit der neuen Reform leider immer noch so – Menschen mit kleinen und mittleren Einkommen oft gar nicht die Möglichkeit haben, so viel Geld frei haben im Monat, dass sie damit wirklich einen Betrag aufwenden können, der das dann am Ende auch ausgleicht, diese Schwächung der gesetzlichen Rente. Und man sieht dann eben, dass das Risiko und auch die Aufgabe, das zu finanzieren, denn in der gesetzlichen Rente beispielsweise finanzieren ja die Arbeitgeber auch mit, das ist ja bei der privaten Rente logischerweise nicht, sodass das Risiko und auch dieser Finanzaufwand eben von der Gemeinschaft weg hin zum Individuum übertragen wird. Und das finden wir eben grundsätzlich falsch. Das ist auch bei der neuen Reform so, dass die Höhe der Förderungen zum Beispiel mit den eigenen Beiträgen steigt. Das heißt, gerade die Leute, die sowieso schon mehr Geld haben, mehr Möglichkeiten haben anzusparen, werden auch noch stärker gefördert. Und das ist einfach was, wo wir sagen, das finden wir falsch. Wir finden, der Fokus muss auf der gesetzlichen Rente liegen, was den staatlichen Part der Vorsorge angeht. Und das hätten wir uns anders gewünscht. Und deswegen haben wir uns gegen diese Reform entschieden.
Wir haben damals den Zukunftstag gegründet, um auch genau auf diesen Defizit aufmerksam zu machen, dass die Steuerzuschüsse einfach explodieren. Die waren, als wir begonnen haben, noch unter 100 Milliarden, jetzt sind, meine ich, bei 120, 130 Milliarden Euro Steuerzuschüsse, die in die Rente subventioniert werden müssen, damit das Ganze sich noch trägt. Darum, meines Gefühls nach, muss hier irgendwas geschehen. Und wie seht ihr das?
Ich finde, das ist spannend, dass du genau diesen Punkt anbringst und dass du auch sagst: deinem Gefühl nach. Und ich kann das sehr gut verstehen, wenn man diese Zahlen sieht. Und ich glaube, das geht auch vielen Bürgerinnen und Bürgern so, wenn man die Zahlen vom Bundeszuschuss sieht und wie der sich entwickelt. Wir sind jetzt bei über 130 Milliarden Euro, Tendenz steigend. Man sieht das und denkt sich: Wow, krass, das explodiert. Aber was eben nicht gemacht wird von der Regierung – und das halte ich für wirklich mutwillig schlimm –, ist, dass man das nicht in Korrelation setzt, zum Beispiel zum Gesamthaushalt oder auch zum Bruttoinlandsprodukt. Und wenn man das mit diesen Zahlen vergleicht, dann ist der Bundeszuschuss stabil. Er steigt nur in dem Maße, wie alle Ausgaben steigen. Und man muss deutlich sagen: Der Bundeszuschuss ist zu niedrig. Er deckt nicht die Ausgaben ab, die die Rentenversicherung hat, obwohl sie gar nicht ihren Aufgaben entsprechen. Und deshalb, ja, kann ich verstehen, dass das auf den ersten Blick so wirkt, aber ich würde mir da auch wünschen, dass das besser eingeordnet wird, gerade auch von der Regierung, dass es eben eigentlich nicht so ist.
Und da gibt es auch immer die Sorge, dass, wenn die – einfach mal so salopp – Boomer-Jahrgänge in Rente gehen, die Steuerzuschüsse dann noch mehr explodieren. Ist das relativ zum Gesamthaushalt trotzdem noch gleichbleibend? Oder kommt das Problem erst noch?
Ja, wir sind ja jetzt an dem Punkt, wo die Boomer-Generation langsam anfängt in Rente zu gehen. Und wenn man sich die Demografie-Vorausberechnung ein bisschen anguckt, dann kann man davon ausgehen, dass das jetzt 15 Jahre lang schon ein großes Thema sein wird. Und das wollen wir jetzt auch gar nicht runterspielen. Es wird ja immer genannt Generationenkonflikt, da wollen wir ganz klar sagen: Das finden wir falsch. Aus meiner Sicht ist es kein Konflikt, sondern man muss einfach gemeinsam überlegen: Wie schaffen wir das jetzt? Der Bundeszuschuss explodiert nicht so. Wenn man die richtigen Maßnahmen ergreift, kann das auch so bleiben, dass er nicht explodiert. Aber wir müssen sehr deutlich sagen, gerade wenn es um demografischen Wandel geht. Alle Studien zu diesem Thema zeigen: Das Beste, was man tun kann gegen den demografischen Wandel oder um den zu schwächen, ist Einwanderung. Und diese Regierung tut gerade nichts dafür, dass Menschen ins Land kommen und hier arbeiten und in die Sozialsysteme einzahlen, sondern sie fördern genau das Gegenteil. Sie verschlimmern den demografischen Wandel und begründen damit dann aber eine fortschreitende Privatisierung der Altersvorsorge. Und das, muss ich ehrlich sagen, möchte ich der Regierung so nicht durchgehen lassen.
Isabelle, du warst ja damals auch im Finanzausschuss mit drin und du hast ja bestimmt auch deine Argumente mal vorgetragen, was man verändern kann. Wurdest du da gehört oder wie laufen solche Debatten da?
Die Debatten laufen im Wesentlichen so ab, dass natürlich die Koalitionsfraktionen auch die Regierungsentwürfe weitestgehend tragen. Und wenn wir ehrlich sind, hat sich an der Grundsystematik ja auch nichts geändert. Das heißt, es gibt eine klare Tendenz innerhalb dieser Bundesregierung, die sich anhand des Altersvorsorgedepots, aber auch an vielen anderen Renteninitiativen jetzt gerade zeigt, wo sie versuchen, vor allem auf Kapitalmarkt zu setzen, wo sie versuchen, die Weichenstellung anders zu stellen. Und unsere Kritik ist es: Wir wollen eine armutsfeste gesetzliche Rente, das ist das, was wir argumentieren.
Das ist diese Mindestrente, dass jeder eine Mindesthöhe an Rente bekommt.
Genau. Und deswegen ist es immer fragwürdig. Man schafft es nicht, in Debatten innerhalb eines Ausschusses noch mal die gesamte Debatte komplett um 180 Grad zu drehen, sondern was passiert ist, ist tatsächlich, dass es während der Verhandlungen um das Altersvorsorgedepot noch mal einzelne kleine geringfügige Verbesserungen gab. Das liegt auch daran, dass beispielsweise insbesondere der Anzuhörende des DGB noch mal deutlich gemacht hat, dass es Ungerechtigkeiten gibt, die geändert werden müssen, wie beispielsweise den Kinderzuschlag, der erst nur 25 % betragen sollte, jetzt aber dann auf 100 % bereits ab 300, also dann aufgestockt wurde um 100 %, ab dem ersten Euro. Das war auf jeden Fall positiv. Aber die Grundkritik unsererseits bleibt. Und vor allem auch die Kritik daran, dass diese Beitragsproportionalität, so wie Sarah sie gerade schon dargestellt hat – das heißt, je mehr man reinpackt, desto mehr bekommt man raus –, dass das eine Grundtendenz ist, die nicht rauskommen ist aus dem Gesetz und die wir nach wie vor kritisieren.
Haben nicht damals die Person bei Riester genau das kritisiert, dass die Förderlogik zu komplex wurde und dann auch vielleicht Leute weniger geförderte Altersvorsorge abgeschlossen haben, war das nicht die Argumentation?
Ja, es gab auch sehr, sehr viel Kritik an Riester und an der Komplexität, aber dieses Gesetz macht es nicht gerade einfacher, sondern eigentlich ist es eine Neuauflage mit anderen Fördersätzen. Und das Problem ist sogar, dass diese Fördersätze auch noch mal stärker Menschen mit geringen Einkommen benachteiligen. Und das ist auch ein krasser Kritikpunkt unsererseits, auf den auch die Gewerkschaften immer wieder wiederholt haben. Das Problem beginnt vor allem auch bei Leuten, die älter als 85 Jahre werden. Was passiert mit denen, die dann einfach nichts mehr bekommen und dann spätestens in Altersarmut fallen? Und das hat mehrere Probleme. Das ist erstens natürlich eine Ungerechtigkeit dann alten Personen gegenüber und zweitens hat es aber auch eine zutiefst geschlechterspezifische Komponente, weil insbesondere auch Frauen älter werden als Männer und sie das dann noch mal besonders hart trifft.
Wenn man sich jetzt mal die Maxime dieser Entscheidung anschaut, würde es bedeuten, wenn alle gegen gestimmt hätten, wären wir noch immer bei Riester. Wäre es nicht gut gewesen, trotzdem dafür zu stimmen? Weil wenn man sich mal die beiden gegenüberstellt, Riester AVD, spricht es doch eigentlich eine klare Sache, oder? Riester war einfach zu teuer im Produkt, die Garantiepflicht usw. Hätten wir das jetzt über Jahre weitergezogen, dann wäre es ja auch nicht besser geworden?
Das Problem ist, dass das Altersvorsorgedepot tatsächlich die Probleme insbesondere bei den Menschen, die wenig Geld haben, noch mal verschärft und deswegen ist das keine adäquate Alternative für uns.
Hat man mal ausgerechnet, wie viele Personen davon dann betroffen wären, die in die Kategorie Niedrigverdiener zählen? Wenn man so die Gesamtwähler und die Gesamtbürger anschaut, ich verstehe, man sollte versuchen alle immer mitzunehmen, aber wenn man den großen Teil nicht abholt, weil man versucht einen kleinen Teil zu erreichen, ist es ja auch schade für den großen Teil.
Aber ich finde, es wird doch mal andersrum auch ein Schuh draus, wenn man sich anschaut, dass vor allem zum Beispiel auch Beamtinnen und Beamte vom Altersvorsorgedepot profitieren und mit abgedeckt sind, obwohl sie ja mit ihren Pensionsansprüchen auch als Beamtinnen und Beamte eigentlich schon eine gesicherte Altersvorsorge haben. Wenn man sich anschaut, dass man bis zu 70 %, wie bei uns in Brandenburg beispielsweise, bekommt, dann ist das ein ganz anderes Niveau, über das wir reden. Und ich finde es problematisch, wenn wir unter dem Deckmantel von: Wie stellen wir den Sozialstaat wirklich zukunftsfest aus? Wie schaffen wir es, einen Sozialstaat aufzubauen, der niemanden alleine lässt? Das muss doch die Handlungsmaxime sein. Und unsere Kritik daran ist, dass dieses Gesetz eben nichts dazu beiträgt, eine Gerechtigkeit herzustellen und dafür zu sorgen, dass alle Menschen auch im Alter gut leben können, sondern eher die sozialen Probleme bzw. soziale Trennung in diesem Land noch weiter verschärft, indem es auch Menschen in der Rente nicht möglich wird, dann tatsächlich die Einkommensunterschiede zu überwinden.
Wir waren neulich auch bei der CDU und beim Herrn Dr. Wiener und da fand ich es auch toll. Der hat Selbstkritik geäußert und hat gesagt, wahrscheinlich muss das Gesetz noch mal angepasst werden. Was wären denn eure Punkte oder was sollte man jetzt konkret anpassen, besonders jetzt bei der Förderlogik? Wie könnte man die anpassen, dass auch die kleineren Vermögen oder die kleineren Verdiener eine Förderung bekommen?
Man hat ja zuerst bei einem Grundbetrag 50 %, die oben draufgeschlagen werden, und dann bis 1444 pro Jahr noch mal 25 %. Und die Frage ist, braucht es tatsächlich diesen oberen Bereich oder ist es nicht sinnvoller, den unteren zu stärken und eher darauf zu setzen, dass diejenigen, die ein kleineres Einkommen haben und nicht so viel ansparen können, nochmal zusätzlich unterstützt werden. Und ich finde, da kann man das auch durchaus an Einkommen beispielsweise koppeln, statt zu sagen: Okay, alle, die die Möglichkeit haben, 300 Euro im Jahr einzuzahlen, bekommen das Gleiche obendrauf. Warum macht man da nicht eine Einkommenskomponente rein? Und ich finde wirklich, das Allerwichtigste ist vor allem, diese 85-Jahre-Grenze rauszunehmen. Die muss auf jeden Fall fallen, genauso wie die Berücksichtigung von Beamtinnen. Und ich will vielleicht auch noch mal sagen, wenn wir darüber sprechen, dass wir uns im Altersvorsorgebereich abhängig machen von Kapital und de facto von Aktien, Depots und Sonstigem, ist das große Problem, dass man sich immer fragen muss: Inwiefern ist das gerade eine Umverteilung, die stattfindet? Weil wo kommt die Rendite bzw. wo kommen die positiven Entwicklungen her? Das sind immer Entwicklungen, die gerade in Wirtschaftsunternehmen erwirtschaftet werden, zum Beispiel durch geringere Lohnkosten, durch höhere Mieten beispielsweise, die in Fonds auch beispielsweise bei Immobilienunternehmen mit angelegt sind. Das heißt, wir reden eigentlich über eine Umverteilung dahingehend, dass den Leuten jetzt gerade das Geld fehlt, um dann später eventuell eine positive Entwicklung zu haben in der Rendite, was Altersvorsorgedepots anbelangt. Und das finde ich problematisch, weil eigentlich muss es uns doch darum gehen, dafür zu sorgen, dass die Leute auch jetzt ein gutes Einkommen haben und damit auch zukünftig dann gute Renten abzusichern.
Okay, spannend. Die Perspektive hatte ich noch nicht. Aber unterstellt man dann nicht jedem Unternehmen, was Gewinn macht, dass es auf Ausbeutung beruht?
Nicht allen, tatsächlich. Aber es gibt sehr, sehr viele Unternehmen, die genauso angelegt sind. Ich bin für Immobilienspekulationen zuständig und beschäftige mich vor allem mit Immobilienunternehmen. Und es ist so, dass zum Beispiel Vonovia jedes Jahr oder jeden Monat von den Mieterinnen und Mietern 166 Euro an Aktionäre ausschüttet, das heißt 166 Euro im Durchschnitt pro Wohnung pro Monat, werden nicht dafür verwendet, die Wohnung instand zu setzen, zu investieren oder könnten als Mieteinnahmen auch verringert werden, sondern gehen tatsächlich an Aktionärinnen und Aktionäre. Das heißt, es ist eine De-facto-Umverteilung von den Mieterinnen zu den Aktionären und zu der Positivbilanz des Immobilienunternehmens, was auch in Fonds usw. gelistet ist. Das heißt, es gibt sehr, sehr viele Beispiele, in denen es leider auf genau diese Ausbeutungsverhältnissen beruht. Und das finde ich falsch.
Und könnte man, bevor man sagt, ganz den Kapitalmarkt streichen, unter bestimmten werteorientierten Investitionsregeln, würde ich dir damit gehen?
Wir befassen uns natürlich in der Fraktion auch genau mit solchen Fragen, wie bei einem Finanz-TÜV. Welche unterschiedlichen Fonds sollten eigentlich zugelassen werden? Wie kann man Verbraucherinnen und Verbraucher vor hoch spekulativen Fonds schützen? Wie kann man beispielsweise auch öffentliche Daseinsvorsorge schützen? Und ich bin der Auffassung, dass man mit einer öffentlichen Daseinsvorsorge und mit Grundrechten wie Wasser, Verkehr oder aber auch Wohnraum keine Rendite machen sollte, sondern dass die dafür da sind, das gute Leben für alle zu sichern, weil das Grundbedürfnisse sind. Das heißt, ja, es gibt Bereiche, von denen ich sage, die sollten nicht Teil von Spekulationen sein. Und Wohnen gehört definitiv dazu.
Verstehe, weil meine Anschlussfrage wäre: Viele von unseren bisherigen Gästen haben die kapitalgedeckte Rente verteidigt. Ihr tut das wahrscheinlich nicht? Oder wie steht ihr dazu, insgesamt?
Genau. Wir tun das nicht. Wir reden ja jetzt über die Säule der privaten Vorsorge. Aber in der Zukunft werden wir ja jetzt auch über eine kapitalgedeckte Rente im gesetzlichen Rentensystem sprechen. Und ich glaube, was ich auf jeden Fall schon mal stark machen möchte, ist eben immer die Frage: Wer trägt eigentlich das Risiko? Und wir sehen das eben gerade in allen Bereichen des Sozialstaats, dass immer mehr das Risiko von der Solidargemeinschaft weg hin zum Individuum gebracht wird. Und das finden wir einfach im Grundsatz falsch. Vor allen Dingen, weil darunter dann eben immer die Menschen leiden, die sowieso schon benachteiligt sind und ein geringeres Auffangnetz haben. Ich möchte auch noch mal stark machen, was Isa ja gerade schon angeschnitten hat. Man muss sich einfach fragen bei Kapitalmarktgeschäften oder bei der Kapitalrente: Woher kommt diese Rendite? Und es ist kein Geld, das neu vom Himmel fällt, sondern es sind eben Unternehmensgewinne, es wird generiert durch Preise von Medikamenten, Preise von Pflegeheimen. Diese ganzen Geschichten aus Mieten, wie Isa gerade gesagt hat. Bei Vonovia in Berlin ist das ein sehr gutes Beispiel. Und das ist auch genau das, wohin uns die Kapitalrente in der gesetzlichen Säule noch mehr treiben wird. Und man muss immer sagen, in dem Moment, wo die Rente vom Kapitalmarkt abhängt, ist bei jeder Entscheidung, ob es jetzt um Mietregulierung geht, ob es jetzt um einen höheren Mindestlohn geht oder ob es um irgendeinen Umweltstandard zum Beispiel geht, dann immer am Ende die Frage: Ja, aber das schadet ja vielleicht unseren Renten. Und das ist eine Zwickmühle, die der Staat sich schafft, von der wir sagen: Das darf auf keinen Fall passieren. Und in diese Situation, dass sich da dann Interessen widersprechen, darf der Staat sich einfach nicht begeben, weil die Rente ist ein soziales Versprechen und kein Finanzprodukt.
Verstehe. Wenn man mal die Logik zu Ende denkt, ist es ja klar, ich würde dann die Rentner davon unmittelbar betroffen machen, aber hat der Staat nicht auch ein Interesse daran, dass die Unternehmen, die hier wirtschaften, es wirtschaftlich gut geht? Weil nur dadurch kann man Steuern einnehmen.
Nur einen Satz dazu und dann kann Isa sicher ergänzen. Bei allen Gesprächen, die ich bisher zum Thema kapitalgedeckte Rente geführt habe mit Regierungspolitikern, wurde stark gemacht, dass es nicht um Kapitalmarkt oder nicht zuerst um Kapitalmarktgeschäfte hier gehen wird, sondern dass man eben unbedingt eine breite Streuung auf dem Weltmarkt will. Also würde ich dann im Umkehrschluss das Argument zu sagen, man kann damit Unternehmen hier fördern, nicht so ganz gelten lassen.
Ich würde auch die beiden Dinge voneinander trennen, weil natürlich klar braucht es wirtschaftlich gut aufgestellte Unternehmen, die die Möglichkeit haben, auch in Zukunft zu investieren, die sich auch durchsetzen oder die auch international in der Lage sind, beispielsweise Produkte zu verkaufen. Also einen guten, zukunftsfähigen Wirtschaftsstandort, tatsächlich. Ich sehe den aber nicht unmittelbar oder sagen wir so: Die Rente darf nicht davon abhängen, sondern die Rente ist eine Verantwortung, die wir haben für Menschen, die in dieser Gesellschaft Jahrzehnte ihren Teil dazu beigetragen haben, dass diese Gesellschaft funktioniert. Und Menschen dürfen dafür dann nicht verantwortlich gemacht werden, sondern müssen darin unterstützt werden.
Ich verstehe euch, aber irgendwie schlagen da zwei Herzen gerade in meiner Brust, weil ich kann mich nur an meine Mutter – sie ist alleinerziehend. Ich habe noch zwei Geschwister. Wir hatten nie viel Geld. Sie ist Köchin. Und sie hat damals das Glück gehabt, dass sie einen Finanzberater getroffen hat, der so was wie einen ETF gezeigt hat. Ich habe daraufhin den Zukunftstag gegründet, weil ich gesagt habe, ich will es nicht einem Finanzberater überlassen oder das Glück überlassen, einen guten Finanzberater zu treffen, sondern jeder sollte schon so was lernen. Jetzt hat sie früh investiert, hat damit auch gute Gewinne gemacht. Und so eine Köchin schafft jetzt auch eine gute Rente zu haben. Der Kapitalmarkt hat ja auch seine Vorteile. Ist es nicht schade, dass man den Bürger nicht daran beteiligen will?
Ich finde, dass jeder Mensch die Möglichkeit dazu haben sollte. Das bedingt aber, dass Leute auch das Know-how darüber haben. Und wir diskutieren ja über viele Finanzprodukte, gerade auch im Bundestag und über viele Säulen, die die Rente zukünftig absichern sollen, Aktivrente usw., Aktienrente und noch ganz viele andere Produkte. Und was uns dabei auffällt, ist, dass immer nur das Wissen über die bestehenden Produkte in Teilen vermittelt wird und was wir uns wünschen würden, ist tatsächlich eine Aufklärung von Kindern und Jugendlichen, sodass sie dann auch selbstbestimmt mündig die Entscheidungen treffen. Weil ich finde, wenn jemand Bock hat zu investieren und zu sagen: Okay, ich will vielleicht auch was Riskanteres ausprobieren. Können sie gerne machen. Unser Problem besteht darin, dass Menschen suggeriert wird, dass Dinge zukunftsfest sind, und sie dazu gebracht werden, in etwas zu investieren, von dem sie gar nicht wissen, ob es so tatsächlich auch wirklich kommt und umgesetzt wird. Und Sarah hat vorhin schon gesagt, es gibt einfach viel zu viele Menschen, die schon jeden Monat dreimal jeden Cent umdrehen müssen, um hier und jetzt über die Runden zu kommen, und dann zu sagen: Ja, investiere doch einfach in ETFs oder warum hast du nicht Bitcoin gekauft? Ist einfach zynisch, weil es der Lebensrealität von vielen Menschen nicht entspricht. Deswegen finden wir, muss es, wie gesagt, eine Basis geben, die abgesichert ist finanziell. Und wenn dann jemand entscheidet: Okay, ich möchte ein paar Euro auch noch investieren in irgendwas und ausprobieren, dann ist es vollkommen okay. Aber das setzt voraus, dass Menschen wirklich auch die Möglichkeit dazu haben, zu reflektieren, was sie tun können, welche Optionen sie haben, welche Risiken damit verbunden sind und was das schlussendlich bedeutet. Und dafür braucht es eine gut aufgestellte finanzielle Bildung, die das Kindern und Jugendlichen, jungen Erwachsenen, vor allem dann jungen Erwachsenen auch ermöglicht, genau das zu machen.
Verstehe. Wenn ich mal zusammenfassen darf, das heißt, eure Argumente dagegen, das aktuelle Altersvorsorgedepot, war zum einen: Man hat die niedrigen Einkommen nicht wirklich richtig berücksichtigt, und das andere Argument wäre, dass die Kapitaldeckung, so wie sie bis jetzt berücksichtigt ist, ohne einen Faktor einzuführen, dass man, ich nenne es mal, schlechte Unternehmen rauswählt. Das wären eure zwei Argumente gegen das Altersvorsorgedepot?
Plus die 85-Jahr-Grenze, tatsächlich.
Wenn ich eine Versicherungslösung wähle, habe ich ja eine lebenslange Rente. Ist das nicht damit ausgeschlossen? Weil ich habe ja das Altersvorsorgedepot, kann ich beim Neobroker abschließen, dann habe ich einen Auszahlungsplan bis 85. Wenn ich das in einer Versicherung abschließe, kann ich ja eine lebenslange Rente wählen und dann dürfte ich ja 130 werden.
Aber so, wie ich das verstanden habe und so wie die Kritik auch von den Gewerkschaften war, war tatsächlich mit 85 beim Altersvorsorgedepot ihr Ende. Und das ist ein Problem, weil das zu Einbußen dann noch mal später führt.
Die andere Frage ist ja auch, was ist zum Beispiel nicht mit abdeckt. Es sind eben – und das ist etwas, was die gesetzliche Rente eben kann – Hinterbliebenenrenten, Renten im Krankheitsfall. Diese ganzen Dinge werden davon nicht mit abgedeckt. Und deswegen würde ich schon noch mal sagen, das ist alles richtig, was du jetzt aufgezählt hast. Aber wir haben schon eine grundsätzliche Kritik, nämlich die grundsätzliche Kritik, dass man gesagt hat, man schwächt die gesetzliche Rente, die alle Eventualfälle mit abdeckt, die alle Menschen – zumindest würden wir uns das so wünschen, dass es wirklich alle wären – mit einbezieht. Und die ein Auffangnetz ist in einem Solidarsystem. Die schwächt man für alle, damit die, die es sich leisten können, dann privat vorsorgen. Und zu denen, die es sich nicht leisten können, sagt man dann: Ja, das ist aber euer privater Fehler.
Und schwächen meinst du mit das Geld, statt es in die Rente zu subventionieren, dass es dann an das Altersvorsorgedepot ausgezahlt wird?
Mit Schwächen meine ich, dass man, als man die Riester-Rente eingeführt hat, das Rentenniveau von 53 auf 48 % abgesenkt hat. Und das ist eine massive Schwächung der gesetzlichen Rente. Und deswegen finde ich – das noch als letzten Satz –, hätte man sich auch entscheiden können zu sagen: Wir haben es jetzt 22 Jahre lang probiert, Riester ist gescheitert. Vielleicht reden wir doch noch mal über private und über gesetzliche und betriebliche Rente und lassen das mit der privaten Rente im Privaten. Wer das machen will, kann es machen. Aber staatlich fördern tun wir die anderen Säulen.
Jetzt gibt es das Altersvorsorgedepot. Was ist eure Empfehlung? Weil unsere Zuschauer sind im Schnitt zwischen 20, vielleicht auch mal bis 35. Was wäre eure Empfehlung an einen jungen Menschen, sollte er das Altersvorsorgedepot nutzen oder nicht?
Wir machen keine Anlageberatung. Wir sind Abgeordnete. Ich würde immer sagen, dass Menschen sich genau informieren müssen, was auch zu den individuellen Lebensumständen passt, und genau schauen müssen, ob das tatsächlich für sie in Frage kommt.
Ich glaube, ich würde auch noch betonen: Uns ist sehr bewusst, dass alle Menschen in dem System leben, in dem wir gerade leben. Und wenn sie feststellen, dass es da eine Möglichkeit gibt, wie sie sich ihre Altersvorsorge auch noch ein bisschen aufbessern können und dabei vielleicht auch staatlich gefördert werden, dann werde ich keinem Menschen sagen, er darf das nicht tun. Aber ich würde allen raten, ganz genau zu gucken, was einem da angedreht wird, weil was der Realität entspricht und was wir wissen, ist, dass die Versicherungswirtschaft reihenweise Leuten Verträge andreht, die wirklich schlecht sind, wo teilweise die Verwaltungskosten die Renditen auffressen. Und dann wird das schlechteste Produkt angeboten, weil man damit die höchste Provision bekommt. Und deswegen würde ich Isa absolut zustimmen: Augen auf, ganz genau gucken, was man sich andrehen lässt. Aber natürlich würde ich keine Einzelperson verurteilen, die sagt: Aber ich möchte es versuchen.
Und da würde ich noch gerne hinzufügen, das ist auch übrigens eine Verantwortung einer Koalitionsfraktionen, die diesen kapitalmarktbasierten Strang von Renten so krass gerade pusht und sagt: Okay, das ist die Richtung, in die wir gehen. Dann muss man aber auch gleichzeitig mindestens mal dafür sorgen, dass genau diese schlechten Finanzprodukte einfach nicht so weit gestreut sind, wie es gerade der Fall ist. Und ich meine, alleine wenn man schon in der Öffentlichkeit gerade unterwegs ist, ich weiß nicht, wie viele Banner, wie viele Werbeplakate gerade nur so vor Rentenportfolio oder Angeboten strotzen. Und ich finde, dass auch eine Bundesregierung, wenn sie sagt: Okay, wir stärken das, dann auch die Verantwortung hat, genau zu gucken, dass die schlechtesten oder die nicht verbraucherschützenden Angebote auch einfach keine Chance auf dem Markt haben.
Jetzt hat der Staat ja auch versucht, wahrscheinlich dem genau entgegenzuwirken, und jetzt ist sie sogar als Produktanbieter an den Markt gegangen oder wird an den Markt gehen. Die bisherigen Gäste, die wir hatten, waren kritisch bis sogar wirklich dagegen, weil sie auch aus der Lobby kommen. Wie entgegnet ihr den? Ist es richtig, dass der Staat da als Produktanbieter auftritt?
Die Frage ist tatsächlich, wie das genau funktionieren soll zukünftig. Da haben wir noch große Fragezeichen und sind dem skeptisch gegenüber. Die Frage ist, sollte ein Staat tatsächlich in so einem spekulativen Bereich wirksam werden? Ist das überhaupt eine Aufgabe? Ich finde eher nicht, sondern der Staat sollte sich, wie gesagt, darauf konzentrieren, zu gucken, wie man einen Sozialstaat so aufgebaut, dass er tatsächlich auch niemanden durch das Netz fallen lässt. Durch zum Beispiel eine ordentliche gesetzliche Rente. Deswegen bin ich da skeptisch, zurückhaltend und gespannt, wie es konkret aussieht.
Der Staat ist ja schon mal als Investmentspezialist reingegangen. Zum Beispiel der KENFO-Fonds, der für die Atomanlagen, das heißt, da gibt es ja schon die Expertise und ich habe auch schon gehört, dass wohl das Team, es gibt da nichts Festes, aber dass die es vielleicht übernehmen, es heißt, die Expertise gäbe es ja.
Es ist auf jeden Fall so, dass bei dem Thema Kapitaldeckung in der gesetzlichen Rente der KENFO-Fonds auch ins Spiel gebracht wurde. Und da ist es aber auch ein sehr gutes Beispiel, wo man sich mal angucken kann, in was wird da eigentlich investiert. Da sind Anlagen dabei, wo wir Probleme mit Mieten, mit Pflegeheimkosten bekommen, da sind fossile Energien dabei, diese ganzen Geschichten. Das lehnen wir natürlich ab. Im Grundsatz würde ich sagen – das ist jetzt die Frage –, wenn wir in diesem System sind und es die private Vorsorge, so wie sie jetzt es gibt, dann würde ich sagen ein staatliches Standardprodukt, bei dem sich die Menschen dann auch darauf verlassen können müssen, dass sie nicht abgezockt werden.
Abzocken ist hohe Kosten oder schlechte Renditen?
Die Rendite auffressen. Ja, genau. Das ist dann schon die bessere Variante, als es privaten Versicherungsunternehmen zu überlassen. Aber es existiert noch nicht. Und es gab jetzt auch Presseberichte darüber, dass man das jetzt doch wieder privaten Anbietern übergibt. Das staatliche Produkt, organisiert von privaten Anbietern, ist kein staatliches Produkt mehr. Und da muss ich dann schon ehrlich sagen, da darf man sich dann vielleicht auch mal verarscht fühlen als Mensch, der jetzt da seine Hoffnung reingesteckt hat und sich gedacht hat, jetzt gibt es auch ein staatliches Standardprodukt und da muss ich mich dann nicht so viel mit befassen, sondern kann mich darauf verlassen, dass das in Ordnung ist. Und dann lässt man das jetzt über private Anbieter wieder organisieren. Es zeigt ja einfach, wo die Reise hingeht.
Auf der Kostenseite hat der Bürger ja eine Sicherheit. Und zwar gab es diesen Kostendeckel beim Standarddepot vom Staat 1 %, also bei 1 % ist der Kostendeckel limitiert. Wie steht ihr zu diesem Deckel?
Im Grundsatz ist es natürlich wichtig, dass es so einen Kostendeckel gibt. Wenn wir darüber reden, dass es ein Problem ist, dass es Versicherungsprodukte gibt, wo die Rendite von den Kosten aufgefressen wird, dann ist es wichtig, dass es diesen Deckel gibt. Aber das ist das ganze Problem, was wir, glaube ich, bei diesem Thema haben. Der Kostendeckel ist jetzt mit Sicherheit nichts in diesem Gesetz, was wir schlecht finden. Natürlich müssen diese Kosten gedeckelt sein, damit sich eben dann die Versicherungsanbieter da auch nicht so die Taschen voll machen. Aber wir lehnen eben das Gesamtpaket ab. Und das sind, glaube ich, diese zwei Geschichten, warum wir dann immer auch in solchen Diskussionen in komisches Fahrwasser manchmal geraten, dann zu sagen: Ja, aber das ist okay und das ist vielleicht nicht okay. Und dann sind es so kleine Stellschrauben, aber es ändert nichts daran. Mit Sicherheit macht es das Gesetz besser, dass ein Kostendeckel drin ist. Aber es macht das Gesetz nicht gut.
Das heißt, der Kostendeckel war auch nicht von eurer Fraktion damals in den Raum geworfen. Das wäre die Bedingung, damit das AVD an Start gehen darf.
Offensichtlich nicht, sonst hätten wir ja zugestimmt, wenn das die Bedingung gewesen wäre.
Man kann ein Argument hier reingeworfen haben und sagen: Okay, Kostendeckel braucht es, aber alles andere passt mir nicht, darum stimme ich doch gegen alles. Das hätte ja auch sein können, dass das ein Überbleibsel von euch ist.
Das will ich nicht. Wenn ich mich richtig erinnere, stand eigentlich ein höherer Kostendeckel im Raum. Da gab es auch in der Anhörung große Diskussionen, warum das eigentlich so ist. Ich meine mich zu erinnern, dass 2,5 % oder sowas im Raum standen, 1,5 %, gut. Und dass es da natürlich dann schon Diskussionen gab, weil dann immer gesagt wurde, wie günstig ETFs sind und wie niedrig man die Kosten halten kann. Und man würde ja versuchen, sie unter einem Prozent zu halten. Gleichzeitig hat man dann versucht, diese 1,5 % da reinzukriegen und alle haben sich gefragt, warum wollt ihr das denn unbedingt, wenn ihr das doch gar nicht braucht?
Wo wir auch international belacht wurden, weil bei 1,5 %, das finde ich so absurd, wenn man mal in die Staaten schaut, die super kapitalistisch sind, da gibt es keine Finanzprodukte, die so hohe Kosten haben. Und der Grund ist es dort, weil Finanzbildung funktioniert, weil die Bürger wissen, worauf sie schauen müssen. Da würde niemals jemand eine Riester-Rente mit zwei, drei % Abschlusskosten oder zwei, drei % Effektivkosten abschließen. Und das fand ich zumindest so schade an dieser Reform, dass man versucht, einen Kostendeckel einzuführen, das ist eine Symptombekämpfung, aber die Ursache, dass es nicht genug Finanzbildung gibt, dass man den Bürger mündig genug macht, um zu schauen, wie bekomme ich es hin, dass er auch richtige Finanzentscheidungen trifft.
Es war ja bei diesem Gesetz tatsächlich so, dass es noch mal Nachverhandlungen gab und es dann auch kleine Verbesserungen gab. Und ich kann mich auch noch erinnern, dass in der Debatte dazu auch die Grünen beispielsweise dann sehr sauer waren, warum wir das jetzt immer noch schlecht finden. Weil sie haben da ja Verbesserungen reinverhandelt und das überhaupt nicht verstanden haben. Ich kann mich noch erinnern, da wurde mir so zugerufen: Wir haben es doch besser gemacht. Aber wie gesagt, das ändert eben nichts daran, dass wir die Grundlogik, die Förderlogik, aber überhaupt die Logik von privater Altersvorsorge staatlich subventioniert falsch finden.
Okay, das heißt, um euch zu verstehen: Generell private Vorsorge sollte nicht vom Staat subventioniert werden. Wenn jemand Lust hat, das privat zu machen, soll er es machen. Der Staat muss einfach gestärkt werden und das soll nicht den Privatpersonen überlassen sein.
Ich würde, wie gesagt, ergänzen, dass dafür der Staat auch die notwendige Bildung mit unterstützen sollte. Das heißt, finanzielle Bildung muss auch Teil des Portfolio in der Schule stärker werden, und zwar nicht als extra Fach, sondern eigentlich als Querschnittsthema. Ist auch übrigens etwas, was uns Besuchergruppen total häufig spiegeln, also Schülerinnen und Schüler, die sagen: Hey, es wird total gerne in BRT, politische Bildung sonst wo darauf vorbereitet werden: Worauf muss ich bei einem Mietvertrag achten? Was muss ich bei einer Steuererklärung machen usw. usf.? Also wirklich praktische Dinge, die mit Finanzen in Verbindung stehen. Das ist das eine. Und das andere ist tatsächlich die Schutzfunktion, die ich vorhin schon benannt habe. Also dafür Sorge zu tragen, dass Produkte, die hochspekulativ, hochproblematisch sind, dass da der Staat interveniert und sagt: Nein, so geht das nicht.
Wenn wir uns jetzt mal vorstellen, es gibt kein Rentensystem, wir haben ein weißes Blatt Papier, wie würde euer Traumrentensystem aussehen?
Oha, da bist du Expertin.
Erstmal finde ich das eine sehr schöne Frage. Man träumt ja auch gerne mal. Ich glaube, was uns sehr, sehr wichtig ist, ist, dass wir eben eine Lebensstandardsicherung wollen, also nicht, oft in der Debatte sprechen Leute von armutsfesten Renten. Das ist eine sehr wichtige Sache, und es ist uns sehr wichtig, dass es eine armutsfeste Absicherung nach unten gibt. Da haben wir eben diese solidarische Mindestrente als Konzept. Aber es geht uns um Lebensstandardsicherung, also eine Rente, mit der ich es schaffe, meinen Lebensstandard von vor der Rente auch tatsächlich zu halten. Außerdem träumen wir natürlich sehr von der Erwerbstätigenversicherung, die tatsächlich dafür sorgt, dass alle Jobs sozialversicherungspflichtig sind und die dafür sorgt, dass Beamte, Abgeordnete, aber auch Selbstständige mit einzahlen. Und wir wissen, dass das keine Lösung für das Finanzierungsproblem ist, bevor du danach fragst, aber es ist eine Gerechtigkeitsfrage und deswegen finden wir es sehr wichtig. Und dann, glaube ich, muss man sich überlegen: Wie kann man die Finanzierungsbasis auch verbreitern? Eine höhere Beitragsbemessungsgrenze, beispielsweise eine Abflachung von besonders hohen Renten, also dass höhere Einkommen einfach stärker mit herangezogen werden. Gute und höhere Löhne sind sehr entscheidend, denn die Rente profitiert ja von hohen Löhnen. Und ich glaube, im Grundsatz würde ich mir einfach wünschen, dass alle Parteien endlich aufhören, dieses Rentensystem so kaputtzureden. Denn das ist das, was ich in den letzten eineinhalb Jahren wirklich festgestellt habe. Die Leute haben die Hoffnung in dieses System verloren. Sie glauben, es funktioniert nicht mehr, weil ihnen ja Tag für Tag das auch einfach erzählt wird. Aber es ist einfach so, dass andere Parteien aus reinen Lobbyinteressen das Umlagesystem schlechtreden. Und wir müssen dafür sorgen, dass die Gesellschaft wieder versteht, dass Umlagesystem und Generationenvertrag wahnsinnig große Errungenschaften des Sozialstaats sind, die man unbedingt verteidigen muss.
Wir haben ja vor, ich glaube, das war vor zwei Wochen, Professor Werding getroffen, der ist einer der fünf Wirtschaftsweisen, und der hat schon vor 30 Jahren eine Dissertation geschrieben, und über 500 Seiten hat er ein sehr abstraktes Modell über das Rentensystem beschrieben, was keine politische Mehrheit bekommen sollte. Und er hat auch gesagt, mit der Zeit hat er gemerkt: Okay, man kann diese Forderung stellen, aber die findet einfach keine politische Mehrheit. Also was du erzählt hattest, das wirkt dir. Also habe ich das Gefühl, ich hatte mal Wissenschaftler gelesen, die gesagt haben, diese Mindestrente ist schwer zu finanzieren. Wofür könnte man politische Mehrheiten bekommen von euren Forderungen? Was wäre jetzt realistisch umsetzbar?
Ja. Ich glaube nicht, dass das, was wir wollen, unrealistisch ist. Das ist mir erstmal wichtig. Ich glaube, es ist realistisch, das umzusetzen. Die Frage ist eben, das hast du gerade gesagt, der politische Wille. Und ich möchte noch mal betonen, es ist eine Schweinerei eigentlich, dass es für diese Forderungen, die wir da haben und die liegen seit Jahren auf dem Tisch, breite gesellschaftliche Mehrheiten gibt und der politische Wille ist nicht da. Und ich glaube, dass alle Abgeordneten in diesem Parlament sich einfach mal wieder überlegen sollten, wer sie hier eigentlich hingesetzt und hingeschickt hat. Das ist kein Selbstzweck.
Ich will gar nicht so sein mit dem unrealistisch. Ich hoffe, das kam nicht so rüber, sondern eher, wenn ich mir den Bundeshaushalt angucke, der es verteilt. Darum frage ich mich, wenn mir dann zum Beispiel solche Ideen reinbringen in das Rentensystem, muss das Geld ja irgendwo herkommen.
Ja, ich würde sagen, wir haben kein Ausgabenproblem, sondern eben Einnahmenproblem. Was ich mir jetzt natürlich im jetzigen System wünschen würde, ist, dass man bei der Erwerbstätigenversicherung – die Rentenkommission hat ja jetzt empfohlen, man soll Abgeordnete und Vorstände von Aktiengesellschaften und Selbstständige, die neu selbstständig werden, mit einbeziehen. Und da zum Beispiel würde ich mir wünschen, dass man noch mal darüber nachdenkt, ob man nicht doch vielleicht, wenn auch nur aus Gerechtigkeitsgründen, noch mal darüber spricht, eine Kasse für alle zu machen. Es wäre mir sehr wichtig, dass man bei allem, was jetzt eingeführt wird, immer auch eine Möglichkeit mitdenkt abseits vom Kapitalmarkt, sowohl bei den Betriebsrenten als auch – ich finde, die kapitalgedeckte Säule in der gesetzlichen Rente falsch. Ich finde, es darf keine – wir nennen das Zwangsabgabe – an den Kapitalmarkt geben. Es muss jedem Bürger möglich sein, daran nicht teilzunehmen. Und das würde ich mir wünschen, dass man dafür Möglichkeiten auch findet. Und wenn, dass man dann eben nicht, wie es jetzt auch wieder kommen wird bei der gesetzlichen Säule, das Risiko auf die Einzelperson setzt, sondern eben auf die Gemeinschaft. Da liegen auch Vorschläge auf dem Tisch. Wir können darüber reden, wie man mehr Jobs – das ist das mit der Erwerbstätigenversicherung – sozialversicherungspflichtig macht. Und die Regierung sollte ganz, ganz dringend ihre Einwanderungspolitik überdenken. Ich finde das wirklich sehr, sehr krass. Seit eineinhalb Jahren ist diese Diskussion so hochgekocht und es wird dargestellt, als stünden wir vor der größten Katastrophe. Und zeitgleich tut diese Regierung alles, damit die Katastrophe noch größer wird. Und das finde ich einfach absurd. Und wir haben inzwischen in diesem Land eine politische Stimmung, dass auch die von der Regierung so gelobten Fachkräfte, die man über die Fachkräfteeinwanderung herholen will, wollen schon nicht mehr kommen. Muss man auch mal ehrlich sagen. Menschen möchten schon nicht mehr hierhin kommen, wenn sie eine andere Chance haben, weil die Stimmung hier so ist, wie sie ist, und das nicht mehr einfach. Das fände ich jetzt schon realistisch, dass man mal mit der Hetze aufhört und vernünftig darüber redet: Wie kriegen wir eine breitere Einzahlerbasis hin?
Ich würde gerne noch ein, zwei Aspekte ergänzen. Erstens finde ich es total wichtig, wenn man sich auch anschaut, welche Relevanz das Thema in den letzten Wochen hat. Da hat Sarah total recht. Die Frage, ist meine Rente zukünftig sicher? Also das heißt, wie schaue ich auf die Zukunft? Ist mitentscheidend gewesen bei den letzten Wahlen. Egal ob Mecklenburg-Vorpommern, Sachsen-Anhalt, da hat vor allem auch die Frage eine Rolle gespielt: Wie blicke ich in die Zukunft? Was erwarte ich davon? Glaube ich daran und sehe ich, dass ich zukünftig oder auch im Hier und Jetzt abgesichert bin und unterstützt werde? Und da ist Rente total relevant. Deswegen finde ich, muss es auch ein Umdenken geben bei der Bundesregierung und zwar dahingehend, dass sie merkt, die Leute haben tatsächlich einfach Zukunftsangst, weil sie merken, dass ihre Existenz gerade nicht gesichert ist, dass der Sozialstaat nicht so sicher ist, wie es eigentlich notwendig wäre. Das ist das eine. Und der zweite Aspekt, den ich noch gerne ergänzen möchte, ist: Ich habe mal den Satz gelesen: Steuern sind der Preis der Zivilisation. Gerade auch bei der Rente finde ich das total relevant. So wie Sarah gesagt hat, wir haben kein Ausgaben-, sondern ein Einnahmeproblem. Auch da müssen wir uns ehrlich machen. Es gibt die Debatten um die Erbschaftssteuer, es gibt die Debatten um die Vermögensbesteuerung, die natürlich auch den Bundeshaushalt und auch die Haushalte der Länder entlasten würden, wenn sie denn kommen würden und die natürlich es uns auch ermöglichen, dementsprechend den Sozialstaat fester und besser aufzubauen. Und ich meine, was ist nicht notwendiger, als dass eine Gesellschaft gerecht mit den Menschen in Alter umgehen und dafür sorgen, dass sie in Würde altern können. Das macht doch Teile auch unseres zivilisatorischen Verständnis aus. Und der dritte Aspekt, den wir noch gar nicht angesprochen haben, den ich zumindest nur kurz reinwerfen und ergänzen möchte, ist: Alles, was gerade an kapitalbasierten Angeboten offeriert wird, liegt ja der Annahme auf, dass wir ein unendliches Wirtschaftswachstum haben, wie wir es eigentlich in den letzten 50 Jahren gesehen haben. Also das Argument ist ja, hätten wir vor 50 Jahren mal schon damit angefangen, dann hätten Rentnerinnen und Rentner viel mehr Rücklagen bzw. dann hätten wir das Geld über das Wirtschaftswachstum reingeholt und die Rentendepots werden voll. Wenn wir jetzt damit anfangen, dann stellt sich die Frage, ob in dieser globalen Situation, in der wir uns gerade befinden, mit den wirtschaftlichen Entwicklungen der letzten Jahrzehnte, ob das etwas ist, was so auch in den nächsten Jahrzehnten tatsächlich eintreten wird, oder aber ob wir uns nicht in einer ganz anderen, auch historischen Phase gerade befinden, in der dieses Wirtschaftswachstum in der Form nicht wieder eintreten wird und nicht so einfach sich wiederholen wird. Das heißt also, setzen wir eigentlich auf etwas, was gar nicht so viel Gewinn zukünftig abbilden kann, wie es gerade angenommen wird.
Ich finde es einen spannenden Gedanken. Was müsste denn passieren, dass kein Gewinn abgeworfen wird? Die Unternehmen wird es geben. Wir werden Grundbedürfnisse haben wie Trinken und wir wollen uns ernähren. Wir wollen Kleidung tragen, wir wollen Erlebnisse haben, wir wollen uns vernetzen. Grundbedürfnisse werden ja da sein und Unternehmen werden das offerieren.
Total, aber wenn man sich anschaut, dass wir gerade eine Phase haben. Niedrigzinsphasen sind vorbei. Es kommen ganze Bereiche ins Stocken, was Investitionen anbelangt. Wir haben ein Wirtschaftswachstum auch nach dem Zweiten Weltkrieg global erlebt, das wirklich krass war, das rasant war. Und wir sind jetzt auch mit anderen Krisen gerade konfrontiert. Wir haben eine Klimakrise, die um sich treibt und die uns planetare Grenzen auch setzt, wo wir nicht einfach mit den Ressourcen, die in den letzten Jahren, Jahrzehnten ausgebeutet wurden und auf denen sich ja auch unser Wohlstand jetzt gerade zurückzuführen ist. Das wird so nicht weitergehen können. Und die Frage ist jetzt gerade eher, wie schafft man nachhaltiges Wirtschaften, das nicht nur auf Wachstum und Ausbeutung ausgerichtet ist, wie es die letzten Jahrzehnte der Fall gewesen ist? Das heißt, es gibt wirklich viele Wirtschaftsexperten, die sagen: Seid vorsichtig mit der Annahme, dass wir ins Unendliche wachsen können und das einfach auch wiederholen können.
Okay, ich nehme das auf jeden Fall mit, weil die Denke hatte ich jetzt doch nicht, weil die ganze Theorie geht nur auf, wenn man Wirtschaftswachstum hat. Aber wir waren bei Professor Werding und er hat gesagt, mit den jetzigen Entschlüssen, die die Rentenkommission getroffen hat oder die Alterssicherungskommission, wird so ein Anfang 20-Jähriger mit ungefähr 70-prozentigen Rentenniveau in Rente gehen können, wenn er noch ein Altersvorsorgedepot oder andere private Vorsorgeprodukte abschließt, dann wird er zu seinen 100 % kommen. Und das finde ich erstrebenswert. Das finde ich gut.
Entschuldigung, wenn ich dich unterbreche, aber ich finde das sehr wichtig, weil, was Professor Werding nämlich gerne nicht erzählt, ist, dass mit der Kapitalkomponente in der gesetzlichen Rentenversicherung, dass das ganz einfach so laufen wird, dass, wenn man in einem Jahr der Wirtschaftskrise in Rente geht und der Kapitalmarkt gerade schlecht dasteht, man eine sehr schlechte Rente bekommt, und zwar lebenslang.
Gibt es da nicht so Ablaufmanagement? Das sind ja Risiken, die man jetzt schon beherrschen kann, oder?
Genau. Es gäbe die Möglichkeit zu sagen, dass man diese Kapitalkomponente dynamisiert und sich das immer wieder anpasst. Wenn man in einem schlechten Jahr in Rente geht, dann ist es vielleicht jetzt mal ein Jahr lang schlecht, aber danach passt es sich auch wieder an, je nachdem, wie sich dieser Fonds entwickelt. Das ist aber nicht vorgesehen, es ist eine Nicht-Dynamisierung vorgesehen. Und das bedeutet, in dem Moment, wo man in Rente geht, wird einmal geguckt und wenn das ein schlechtes Jahr ist, hat man eine schlechte Rente. Und das ist zum Beispiel etwas, was die Rentenkommission gerne verschweigt, dass das gerade so vorgesehen ist und dass das dann auch dem jungen Menschen nicht helfen wird, wenn er dann in einem Jahr wie zum Beispiel 2008 oder so in Rente gegangen wäre. Dann sieht es nämlich plötzlich ganz schlecht aus. Und auch da haben wir wieder die Schwächung der gesetzlichen Rente. Das Rentenniveau befindet sich dann nämlich im freien Fall und der Kapitalmarkt kann das gar nicht mehr ausgleichen. Und das sind eben diese nicht zu beherrschenden Risiken, die es da für jedes Individuum geben wird.
Jetzt haben wir Zuschauer, die sind, sagen wir mal, 25, 35. Welche Tipps zur Altersvorsorge würdet ihr dem mitgeben?
Nochmal: Wir machen keine Tipps zur Altersvorsorge, weil das auch problematisch wäre. Ich kann nur sagen, dass Menschen sich genau informieren sollten, nicht auf das schauen sollten, was am meisten von außen glitzert und glänzt, sondern tatsächlich auch dahinter zu schauen und sich das auch wirklich mehrfach überlegen. Und ich würde immer dazu raten, niemals zu spekulieren mit der eigenen Zukunft und alles auf ein Pferd zu setzen, sondern eher zu gucken: Okay, was brauche ich jetzt auch hier im Leben? Was wäre möglich, um vielleicht einen Teil zu investieren? Aber keine Produkttipps oder sonstiges.
Die Frage stellen wir jedem Gast: Wenn ihr einen Eintrag in das Pflichtenheft der aktuellen Bundesregierung setzen könnt, welcher Eintrag wäre das?
Ich würde gerne noch eine Sache ergänzen zur letzten Frage. Ich würde nämlich gerne einen jungen Menschen sagen, dass jetzt der Moment ist, für die gesetzliche Rente zu kämpfen, dass das, was da passiert, noch aufzuhalten. Und dass sie verstehen müssen, dass es ein Thema für junge Menschen ist. Ein Eintrag? Was im Gästebuch? Ins Pflichtenheft?
Was soll die Regierung ändern?
Wo fangen wir an?
Jeder einen, vielleicht auch zwei.
Was mich wirklich umtreibt gerade, ist: Wir sehen, dass die Bundesregierung gerade die Axt an den Grundfesten des Sozialstaates legt. Und da ist Rente leider nur einer von so vielen Bereichen. Das ist die Gesundheitsversorgung, das ist das gesamte Sozialsystem. Egal, ob es um Geflüchtete, um Bürgergeld-Empfänger:innen geht. Und ich mache mir ernsthaft Sorgen darüber, wie stark diese Gesellschaft noch auseinanderdriften soll oder weiter auseinanderdriften, wenn diese Reformen alle umgesetzt werden. Weil das bedeutet, dass Menschen massiv alleine gelassen werden und in Armut geschubst werden. Und das, finde ich, darf nicht passieren. Das muss gestoppt werden. Und es reicht mit wirklich diesen Kürzungen und Sozialkahlschlägen, die diese Bundesregierung da gerade macht.
Ich glaube, ich würde sagen: Aufgabe eins: Realitätscheck. Einfach mal über den eigenen Tellerrand hinausschauen, was eigentlich los ist bei den Leuten da draußen, wie es denn geht. Und dann aber auch Geschichtsunterricht: Was nämlich passiert, wenn es Leuten so geht? Ich meine, wir sehen uns gerade, aber man kann auch geschichtlich sehr gut gucken, wo es dann hinführt.
Vielen, vielen Dank für eure Zeit. Vielen Dank auch für das Gespräch. Das hat mich auf jeden Fall bereichert und danke dafür.
Rechne in zwei Minuten durch, was das Altersvorsorgedepot für dich bedeutet – kostenlos, ohne Anmeldung.
Datenschutz
Einwilligung externer Dienste
Wir setzen optionale Dienste ein. Nähere Informationen findest du in unserer Datenschutzerklärung.