Ein Angebot der Finanzklar GmbH – finanzklar.info
Navigation öffnen
Dauer: 43 Min.InterviewRentenpolitik

Fehlende Mehrheit für ein ideales Rentensystem Frauke Heiligenstadt

Juri Galkin spricht mit Frauke Heiligenstadt, Sprecherin des Finanzausschusses der SPD-Fraktion, über die Verhandlungen hinter dem Altersvorsorgedepot, das Ende von Riester, das Zillmerungsverbot und warum der Start des staatlichen Standarddepots zum 1. Januar wackelt.

Auf einen Blick

  • GastFrauke Heiligenstadt, Bundestagsabgeordnete & Sprecherin des Finanzausschusses der SPD-Fraktion, ehemalige Kultusministerin Niedersachsens
  • ThemaWarum die Reform erst jetzt umgesetzt wurde und was das neue Gesetz verändert, außerdem die Rolle des Staates dabei
  • PrognoseStaatliches Standarddepot startet nicht zum 1. Januar – „es darf aber keine langen Verzögerungen geben“
  • KontroverseSPD-Idealvorstellung einer rein paritätisch finanzierten Rente vs. die reale Notwendigkeit, die private Vorsorge mit auszubauen

Shownotes

Darum geht’s in der Folge

Zum 1. Januar 2027 kommt mit dem Altersvorsorgedepot die größte Reform der privaten Altersvorsorge seit der Riester-Rente. Finanzklar begleitet diese Reform mit einem eigenen Podcast-Format: Im Gespräch mit Entscheidern aus Politik, Wissenschaft, Versicherungswirtschaft und Neobroker-Branche ordnet Finanzklar ein, was das neue Gesetz für Verbraucher, Berater und Anbieter konkret bedeutet.

Folge 3: Frauke Heiligenstadt (Sprecherin des Finanzausschusses der SPD-Fraktion)

In dieser Folge spricht Juri Galkin mit Frauke Heiligenstadt, Bundestagsabgeordnete der SPD und Sprecherin ihrer Fraktion im Finanzausschuss. Sie hat die Reform der privaten Altersvorsorge im Bundestag mitverhandelt und gibt Einblick, warum Riester endete, warum die Zillmerung verboten wurde und wie es um den Start des staatlichen Standarddepots steht.

Im Fokus:

  • Warum die Reform der privaten Altersvorsorge in der Ampel-Koalition bewusst mit der gesetzlichen Rentenreform verknüpft wurde und weshalb sich beide Themen dadurch fast ein Jahr lang gegenseitig blockierten
  • Warum beim Altersvorsorgedepot, anders als bei Riester, keine versteckten Abschlusskosten mehr möglich sind und was das für die Versicherungsbranche bedeutet
  • Der Grund für die fehlende Mehrheit für Heiligenstadts ideales Rentensystem
  • Wie jedes Kind ab sechs Jahren automatisch ein eigenes Altersvorsorgedepot bekommt, selbst wenn die Eltern nichts tun
  • Warum der Starttermin zum 1.1. wackelt
  • Wie Heiligenstadt auf die Kritik der Versicherungswirtschaft am staatlichen Standarddepot reagiert
  • Aufklärung der Bevölkerung: Warum es bislang keine konkrete Kampagne gibt und wer dafür zuständig sein soll
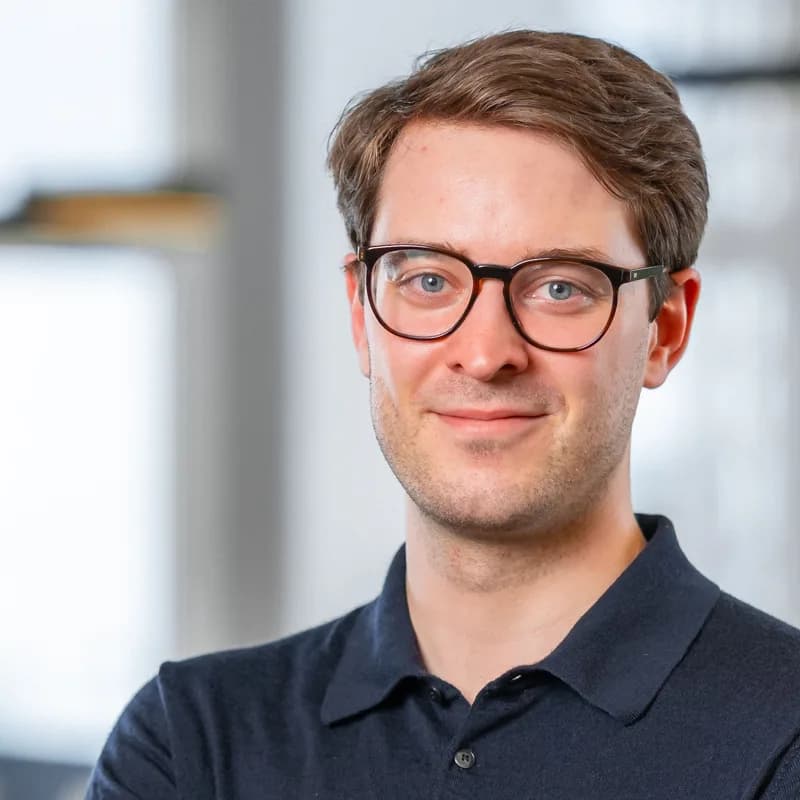
GastFrauke Heiligenstadt
Bundestagsabgeordnete · Sprecherin des Finanzausschusses der SPD-Fraktion · ehemalige Kultusministerin NiedersachsensBiografie beim Deutschen Bundestag
HostJuri Galkin
Gründer von Finanzklar · LinkedIn

Transkript

Juri00:57

Ich habe ein paar Fragen mitgebracht. Rente mit 70? Ja oder nein?

Frauke Heiligenstadt01:00

Nein.

Juri01:01

Nein. Renteneintrittsalter an die Lebenserwartung koppeln. Ja oder nein?

Frauke Heiligenstadt01:05

Ja.

Juri01:06

Und Aktien oder ETFs? Was bevorzugen Sie?

Frauke Heiligenstadt01:09

ETFs.

Juri01:10

ETFs. Okay. Hatten Sie mal Einzelaktien, und wenn ja, was war Ihre erste?

Frauke Heiligenstadt01:14

Nein, ich habe keine Einzelaktien gehabt. Obwohl ich der Jahrgang gewesen wäre, der schon Telekom-Aktien hätte kaufen können. Das war ja aber, glaube ich, eher ein Flop. Ganz ehrlich, ich habe selbst auch erst vor zwei Jahren angefangen, über ETFs nachzudenken. Ansonsten bin ich eher sehr traditionell unterwegs gewesen und habe auch jetzt in der Beschäftigung mit der Finanzpolitik noch mal sehr deutlich gemerkt, dass wir ganz, ganz vorne anfangen müssen bei der Information der Bürgerinnen und Bürger. Zum Thema Aktienfonds, Finanzmarkt, Vermögensaufbau: Das sind Themen, die natürlich sehr wichtig sind für jeden Einzelnen, aber die werden immer ein bisschen weggeschoben.

Juri02:04

Da können wir später gerne noch mal drauf eingehen. Sie haben ja die besondere Eigenschaft, dass Sie auch mal Kultusministerin waren. Ich will jetzt einmal zum Altersvorsorgedepot kommen. Sie sind ja damals schon 2021 in den Bundestag eingekehrt, und da gab es ja schon mal die ersten Gedanken des Altersvorsorgedepots. Das wurde ja mit der damaligen Regierung nicht realisiert. Jetzt mit der neuen habe ich das Gefühl gehabt, dass das recht schnell schon fast wie eine Hauruckaktion kam. Warum hat das mit der damaligen Regierung nicht geklappt?

Frauke Heiligenstadt02:27

Wir haben in der Koalition damals in der Ampel gemeinsam vereinbart, dass es eine entsprechende Kommission gibt, eine Fokusgruppe, so hat man das genannt, die sich mit dem Thema der Reform der privaten Altersvorsorge zusammengesetzt hat. Da saßen keine Politiker:innen drin, das waren ausschließlich Expertinnen und Experten. Diese Fokusgruppe hat ein gutes Jahr getagt, hat dann Ergebnisse vorgelegt, und dann hat es aber fast ein Jahr auch gedauert, bis diese Ergebnisse vom Bundesfinanzminister in den parlamentarischen Raum gespiegelt wurden. Das hatte teilweise, wenn ich das heute rückblickend sagen darf, sicherlich auch taktische Gründe. Das ist in der Koalition dann damit verknüpft worden, dass es auch Reformen im Bereich der Rente, der gesetzlichen Rente, geben sollte. Da hat man sich so gegenseitig etwas blockiert. Aber deswegen ist es jetzt auch so schnell gegangen, weil die Ergebnisse der Fokusgruppen vorlagen. Die waren ja auch weitestgehend konsensual, und da konnten wir darauf aufsetzen. Wir haben also nicht so einen gedanklichen Cut gemacht, sondern wir haben in der neuen Koalition mit der Union dann gesagt: Die Ergebnisse dieser Fokusgruppen nehmen wir zum Anlass, über die Riester-Reform nachzudenken. Denn das war ja in jedem Fall klar: Riesterprodukte werden nicht mehr am Markt angenommen, weil die Renditen viel zu niedrig waren und die Kosten viel zu hoch und die Garantie auch zu hoch. Aber da können wir gerne im Detail noch drauf eingehen.

Juri04:02

Da können wir gerne gleich darauf zu sprechen kommen. Das heißt, es war erst möglich, jetzt so eine schnelle Entscheidung zu treffen, wegen der Vorarbeit mit der vorherigen Koalition.

Frauke Heiligenstadt04:08

Das muss man so sagen, ja, genau. Wenn wir bei null hätten anfangen müssen, hätte es sicherlich etwas länger gedauert. Allerdings haben wir ja auch schon in den letzten drei Jahren der Koalition davor immer wieder das Thema der privaten Altersvorsorge besprochen. Und wenn man auf Podien sitzt, dann sitzt man ja nicht nur innerhalb der Koalition da, sondern da ist natürlich auch die Opposition vertreten. Dadurch kannten wir die Positionen natürlich aller Fraktionen, und dann war es auch einfacher, sich da zusammenzufinden.

Juri04:39

Nehmen Sie uns gerne mal mit in so eine Verhandlung. Man sieht sonst immer nur die Ergebnisse, aber was ich immer ganz spannend finde, ist auch die Herleitung zu sehen. Gab es so richtig hitzige Diskussionen in den Verhandlungen, ob das Altersvorsorgedepot kommen soll oder nicht – erst mal unter den Wissenschaftlern und den Politikern? Von der Lobby will ich erst mal noch gar nicht sprechen, zu der kommen wir gleich.

Frauke Heiligenstadt04:55

Es gab große Übereinstimmung darüber, dass wir den Finanzmarkt stärker zugänglich machen müssen. Wir kommen als Sozialdemokraten eher aus der Perspektive der Teilhabe: Wir wissen alle, der Vermögensaufwuchs und die Renditen sind im Bereich des Finanzmarktes am stärksten. Wenn man sein Geld auf dem Sparbuch liegen lässt, dann gibt es da nicht so viel dafür. Und alle, die es sich leisten konnten und am Finanzmarkt schon agieren, die haben sehr schnelle Vermögensaufwüchse gehabt. Und alle, die sich das nicht leisten konnten, die waren eher ausgegrenzt, so würde ich es mal formulieren. Deswegen haben wir unter Teilhabeaspekten gesagt: Wir müssen versuchen, den Menschen die Produkte am Finanzmarkt auch näherzubringen, aber ohne dabei die Risiken zu verschweigen. Und deshalb auch die Frage: Wie kann man das Thema Kostenreduktion und Altersvorsorgedepot mit einigermaßen sicherer Anlage denn auch tatsächlich hinbekommen? Da waren wir uns sehr einig. Die Union kam eher aus der grundsätzlichen Erwägung heraus, den Finanzmarkt auch stärker in die Altersvorsorge mit einzubinden. Das war sehr konsensual. Was ein bisschen strittiger war, ist die Frage: Wollen wir ein öffentlich verwaltetes Altersvorsorgedepot? Das ist ja die absolute Neuerung jetzt in dem Gesetz, das wir im März beschlossen haben. Und dann gab es auch durchaus unterschiedliche Auffassungen darüber, ob wir Selbstständige in die gesetzlichen Zulagen für die Altersvorsorge einbinden. Die waren bisher außen vor. Das war eher so ein Punkt, den die Union stark gemacht hat, und da waren wir ein bisschen zurückhaltend.

Juri06:52

Die einzubinden oder nicht einzubinden?

Frauke Heiligenstadt06:53

Die einzubinden, genau. Wir waren da zurückhaltender, weil das natürlich auch gleich ein großer Kostenfaktor ist, wenn man noch weitere Personengruppen dazunimmt, die die staatliche Zulage in Anspruch nehmen können. Wir haben aber zwischen den Berichterstatterinnen und Berichterstattern der Fraktionen – das sind ja immer die Abgeordneten, die speziell für bestimmte Themen zuständig sind – sehr schnell gemerkt, dass wir uns im Großen und Ganzen einig sind. Und dann gab es durchaus einen Abend, an dem wir diese Reform intensiv schlussverhandelt haben. Das hat auch länger gedauert, aber wir waren dann irgendwann um Mitternacht fertig und haben, denke ich, vor allen Dingen eins geschafft: nicht 'du kriegst das und du kriegst das', sondern wir sind als Koalition davon überzeugt, dass es ein guter Einwurf war und eine gute gesetzliche Veränderung und eine echte Reform. Wir vertreten das von beiden Seiten aus der Koalition, und ich glaube, das ist auch das, was die Menschen jetzt wirklich zum Anlass nehmen können, Vertrauen darin zu haben, dass das nicht irgendwie ein Verhandlungskompromiss ist, sondern dass wirklich beide Seiten davon überzeugt sind. Also in der demokratischen Mitte, wie man immer so schön sagt: Dass das, was jetzt am 1.1. an den Start gehen soll, auch tatsächlich etwas ist, was die Menschen für ihre private Altersvorsorge dann nutzen sollten.

Juri08:22

Und gab es da irgendwas, was in dem Beschluss nicht aufgenommen wurde – was Sie persönlich oder als Fraktion einbringen wollten, aber was nicht eingebracht wurde?

Frauke Heiligenstadt08:33

Nein, das kann ich im Moment eigentlich gar nicht so sagen. Wir waren uns dann relativ schnell einig: Wir waren aus der Seite der Sozialdemokratie eher der Meinung, dass man den Kostendeckel einziehen müsse und den auch eigentlich nicht weiter als bis 0,5 % haben dürfte. Dadurch, dass wir aber den Konsens erzielt haben, ein öffentlich verwaltetes Altersvorsorgedepot zu ermöglichen, haben wir einen Benchmark, sodass wir eigentlich fast keinen Kostendeckel mehr brauchen für die anderen Bereiche. Ich gehe davon aus, dass die Menschen, die sich Zeit nehmen, die gut beraten werden oder die auch für sich Entscheidungen treffen und sich vielleicht auch online informieren, schon erkennen: Ein Altersvorsorgedepot muss nicht teuer sein, hat relativ niedrige Kosten, und trotzdem habe ich eine recht gute Renditeentwicklung, weil ich das am besten so lange wie möglich bespare. Und dann habe ich auch die Risiken, die solche Depots beziehungsweise die Produkte in den Depots entwickeln können, dann auch im Griff, je länger ich spare.

Juri09:56

Warum hat man sich damals dazu entschieden, ein neues Produkt an den Markt zu bringen? Warum hat man Riester nicht reformiert?

Frauke Heiligenstadt10:03

Riester hatte eine Garantie, eine 100-%-Garantie. Und natürlich hätte man sagen können: Wir nehmen noch mal Riester, weil das eine gute staatliche Förderung für Familien mit Kindern war. Die haben durchaus teilweise höhere Zulagen, als sie das jetzt in der neuen Altersvorsorge haben. Aber wir haben einen unfassbar hohen Verwaltungsaufwand gehabt, weil das nach Einkommen geprüft wurde, und das ist natürlich sehr komplex – jede Familie hat ein anderes Einkommen. Aus dem Grunde haben wir das jetzt beitragsproportional gemacht. Und da war uns als Sozialdemokraten natürlich wieder wichtig, dass nicht die, die ganz viel sparen können, dann überproportional von den Zulagen profitieren. Deswegen gibt es ja auch Deckel. Insofern war dann nicht mehr so viel an Riester zu verändern: Wenn man schon mal nicht das Einkommen nimmt, wenn man die Garantien nicht so hochnimmt, wenn man die Zulagen verändert, dann macht es eher Sinn, tatsächlich auch eine echte Reform zu machen. Und Riester, muss man auch sagen, war vom Begriff her auch leider verbrannt. Es war ja für einige Familien, insbesondere mit vielen Kindern, sehr interessant, noch von der Förderung. Aber die allermeisten Menschen, die dann schon in die Auszahlungsphase der Riester-Verträge kamen, haben dann gesehen: Ich habe gar nicht so hohe Renditen, gar keine so hohen monatlichen Renten, die mir jetzt ausgezahlt werden. Das dient leider nicht dem Schließen der Lücke zwischen der gesetzlichen Rente und einem 50-%-Ziel. Aus dem Grunde hatten die Menschen auch nicht mehr so ein gutes Vertrauen darin.

Juri11:54

Okay, verstehe. Die Perspektive hatte ich noch gar nicht – ich dachte, wenn man die Beitragsgarantie abschafft, also die Garantiepflicht, dann wäre das vielleicht noch attraktiv. Aber das stimmt, der Verwaltungsaufwand, die Förderung zu berechnen, ist ja deutlich höher als jetzt beim Altersvorsorgedepot. Wie hoch war der Widerstand der Versicherungswirtschaft, weiterhin Riester aufrechtzuerhalten oder eine Riester-Reform durchzusetzen? Gab es da starke Lobbyversuche?

Frauke Heiligenstadt12:19

Ich muss sagen, dass die Versicherungswirtschaft schon auch deutlich darauf hingewiesen hat, dass sie die Produkte auch nicht mehr platzieren können und wollen. Ich gehe davon aus, dass das auch daran lag, dass der Ruf schon relativ schlecht war, und dass natürlich erschwerend hinzukommt, dass zum Teil auch die Sparfähigkeit nicht gegeben ist. Das muss man auch sagen: Mit der neuen privaten Altersvorsorge haben wir das Problem der generellen Sparfähigkeit auch nicht adressiert. Das ist schon so. Da wird ein Schuh draus, wenn wir das in ein Gesamtkonzept einbauen, weil wir ja gleichzeitig auch jetzt einen Gesetzentwurf zur Frühstartrente haben werden, bei dem man schon sehr früh anfängt: Im Alter von sechs Jahren kann so ein kleines Depot eröffnet werden, beziehungsweise die Eltern können das für ihre Kinder eröffnen. Und zum Dritten kommt in das Gesamtkonzept die sogenannte gesetzliche Kapitalrente. Die ist ja in der sogenannten Alterssicherungskommission als Empfehlung abgegeben worden und wird jetzt auch vorbereitet. Insgesamt kann man dann sagen, dass diese Frühstartrente, die private Altersvorsorge und die gesetzliche Kapitalrente sehr stark auch den Finanzmarkt mit einplanen, im weitesten Sinne. Und wir haben dann ja auch noch die betriebliche Altersvorsorge für die Menschen, die ohnehin schon mit Finanzmarktprodukten arbeiten.

Juri13:51

Okay, das heißt, der Widerstand der Lobby war gar nicht so groß? Die haben Reformen auch willkommen geheißen, dass man jetzt Riester verändert.

Frauke Heiligenstadt14:01

Die haben in jedem Fall auf eine Reform gedrängt, genauso. Der Druck war sowohl von den Sparerinnen und Sparern als auch aus der Finanzwirtschaft wie auch aus dem politischen Raum. Es musste etwas passieren. Ich denke, das war jetzt auch zeitlich absolut notwendig, und ich bin auch sehr froh, dass wir das wirklich sehr schnell hinbekommen haben.

Juri14:24

Was mich gewundert hat: Wenn man historisch schaut, gab es bei der Einführung von Riester kein Zimmerungsverbot. Zimmerung heißt ja, dass man die Abschlussprovision auf eine bestimmte Zeit streckt – bei Riester wurde sie damals auf zehn Jahre gestreckt. Dann hat man gemerkt, dass das Produkt so nicht verkauft wird, und hat sie am Ende auf fünf Jahre runtergekürzt. Beim Altersvorsorgedepot wurde sie jetzt ganz abgeschafft. Warum wurde sie ganz abgeschafft?

Frauke Heiligenstadt14:52

Weil das die Kosten für die Versicherten wieder entsprechend erhöht. Und wir sind der Meinung, dass das nicht notwendig ist. Die Menschen müssen sich schon auch überlegen, welches Produkt sie für ihre private Altersvorsorge anstreben. Aber man sollte schon versuchen, ein Produkt zu wählen, das zu einem passt. Es gibt sicherlich Menschen, die noch sehr große Vorbehalte haben, in Aktien oder ETFs zu sparen. Allerdings muss man sich immer überlegen: Was ist dann bei einem Versicherungsprodukt am Ende an Kosten zu berechnen, und wo habe ich eventuell eine deutlich höhere Rendite? Das ist, glaube ich, etwas, was jetzt noch Aufgabe der Finanzbildung im weitesten Sinne ist – dass man die Menschen darauf hinweist, dass man eben nicht mehr diese Vorbehalte haben sollte gegen Fondsprodukte, sondern dort auch entsprechend investieren sollte. Denn die Versicherer machen ja eigentlich auch nichts anderes, nur eben in einem Versicherungsmantel. Und da ist natürlich eine höhere Garantie auch dabei, und das ist dann auch wieder teurer für die Sparerinnen und Sparer.

Juri16:18

Was man nicht weg argumentieren kann, ist: Das stimmt, wenn es so eine Abschlussprovision gibt, wird die Ablaufleistung geringer sein, weil einfach Kosten drauf gehen. Aber was ich mich frage: Damals hat man ja die Zimmerung auf fünf Jahre runtergesetzt, weil man gemerkt hat, das Produkt wird einfach nicht vermittelt. Machen wir nicht denselben Fehler mit dem Altersvorsorgedepot? Wird es nicht vielleicht in ein paar Jahren doch noch mal eine Reform geben, wo man eine Zimmerung einführt?

Frauke Heiligenstadt16:38

Das glaube ich nicht, weil wir jetzt eigentlich erleben, dass am Markt schon Produkte platziert werden, die gar keine Gebühren mehr abrechnen. Teilweise wird berichtet – ich habe das selbst noch nicht gesehen –, dass sogar eher Prämien angeboten werden für den Abschluss von bestimmten Produkten. Da muss man wirklich gucken. In jedem Fall haben wir ja dann auch Standards eingezogen, die die Versicherungswirtschaft und die Fondswirtschaft dann auch tatsächlich einhalten müssen, damit die Menschen nicht in Produkte hineingehen, die eventuell sehr schwierig sind für sie oder für ihre persönliche Lebenssituation. Das ist ja auch bei jedem dann teilweise sehr unterschiedlich.

Juri17:26

Die Herausforderung, die ich sehe, ist: Bei bildungsfernen Haushalten weiß ich nicht, inwieweit solche freiwilligen Angebote am Ende auch genutzt werden. Da wäre mein Gefühl, dass nur ein Pflichtangebot am Ende auch wirklich alle erreicht. Wie ist Ihr Gefühl dabei?

Frauke Heiligenstadt17:41

Ja, wir gehen ja jetzt langsam in dieses Pflichtangebot hinein, in dem jedes Kind ab sechs Jahren die sogenannte Frühstartrente erhält, 10 € pro Monat vom Staat in ein entsprechendes Standarddepot. Und wir ermöglichen, dass Eltern, solange das Kind oder der Jugendliche noch nicht 18 ist, auch zusätzlich etwas in dieses Altersvorsorgedepot einzahlen können, sodass am Ende nicht nur die 1.440 €, die über zwölf Jahre aus den 10 € pro Monat zusammenkommen, dastehen, sondern man tatsächlich über die entsprechende Renditeentwicklung auch im 18. Lebensjahr schon einen größeren Betrag hat, der dann weiter in eine private Altersvorsorge einmünden kann. Da müssen sich dann die 18- oder 19-Jährigen entscheiden, wie sie weiter in die private Altersvorsorge investieren wollen. In jedem Fall muss das Geld, das bei der Frühstartrente eingezahlt worden ist, bis zum 65. Lebensjahr tatsächlich im Depot liegen bleiben und kann dadurch natürlich eine sehr hohe Renditeentwicklung erbringen. Dazu gibt es ja Musterberechnungen, wie die durchschnittliche Renditeerwartung sein kann. Nun wissen wir alle nicht, wie sich die Welt insgesamt in den nächsten 30, 40 Jahren entwickelt, bis die heute Sechsjährigen mal 65 sind. Aber ich denke, es ist tatsächlich so, dass diese langfristige Anlage dazu beiträgt, dass eben spätestens mit dem 18., 19. Lebensjahr auch jeder sich entscheiden muss. Und wir haben einen ganz entscheidenden Punkt eingebaut: Wir haben die Frühstartrente auch für die Kinder, deren Eltern sich nicht schon für ein individuelles Produkt entscheiden. Eine sogenannte Defaultlösung, die bei der Bundesbank voraussichtlich platziert wird, sodass auch Eltern, die gar nicht reagieren, für ihre Kinder entsprechend ein Altersvorsorgedepot haben. Und es kann jederzeit auch von den Eltern entschieden werden: Jetzt möchte ich doch aus der Kollektivanlage raus, hin in eine individuelle Anlage, und für mein Kind weitersparen, weil es zum zehnten Geburtstag von Onkeln und Tanten viel geschenkt bekommen hat und wir das mit einzahlen können. Also, das haben wir vorgesehen, sodass wirklich jedes Kind erreicht wird. Und damit hat, ab Start der Frühstartrente, langsam aufwachsend jeder in Deutschland ein Altersvorsorgedepot.

Juri20:37

Hat man denn damals berechnet, ob zum Beispiel die Steuerzuschüsse in dem Altersvorsorgedepot nicht besser in einem Pflichtprogramm aufgehoben wären? Die Frühstartrente – hat man berechnet, inwieweit sie die Rentenlücke schließen würde, wenn ein junger Mensch sie durchführt? Man bräuchte doch wahrscheinlich noch eine andere private Vorsorge.

Frauke Heiligenstadt20:58

Ja, das ist ja auch nicht die einzige. Die 10 € im Monat sind sicherlich nicht das, was die Rentenlücke, die damals von 51 % auf 48 % entstand, als Riester eingeführt wurde, schließen kann. Dafür ist ja die ganz normale private Altersvorsorge vorgesehen. Die Frühstartrente ist jetzt eine zusätzliche Ergänzung. Wenn Sie mich als Sozialdemokratin fragen und ich mit absoluter Mehrheit allein regieren könnte, dann würde ich schon eher Richtung Schweden gucken und sagen: Wir brauchen eigentlich gar nicht so viele verschiedene Möglichkeiten, sondern wir brauchen eine gesetzliche Rente. Die wird über ein Umlageverfahren immer der wichtigste Bestandteil einer Rente sein. Und dann wird das ergänzt über eine starke betriebliche Rente. Denn wir sind diejenigen, die immer vor allen Dingen im Auge haben, dass die Rentenvorsorge beziehungsweise die Altersvorsorge paritätisch finanziert wird. Und paritätisch finanziert werden nur die gesetzliche Rente und die betriebliche Rente – also würde uns das eigentlich sogar theoretisch schon reichen. Wir sind aber nicht im Moment, nach den Wahlen, in einer Situation, in der wir einfach sagen können: Nein, wir machen nichts bei der privaten Altersvorsorge. Wir sind ja nicht allein am Platz, sondern wir müssen mit Koalitionspartnern zusammenarbeiten. Und dann versuchen wir, die privaten Altersvorsorgeprodukte zusammen mit unserem Koalitionspartner so zu gestalten, dass wir diesem Ziel der Teilhabegerechtigkeit nahekommen, wenigstens an der Stelle. Und klar, wenn wir das Geld, das wir in der privaten Altersvorsorge haben, in die gesetzliche Kapitalrente oder in eine betriebliche Altersvorsorge hineinpacken würden, dann hätten wir mit einer paritätischen Finanzierung noch mal einen entsprechenden Schub. Aber das war von 2021 bis 2025 nicht darstellbar, und das ist auch jetzt nicht darstellbar in den Mehrheiten des Deutschen Bundestages. Aber noch mal: Ich bin da gar nicht so gram drüber. Ich finde, das, was wir jetzt auf den Weg gebracht haben, ist schon eine gute Möglichkeit. Und wenn wir dann noch den Vorschlägen der Alterssicherungskommission folgen, in denen eine sogenannte gesetzliche Kapitalrente vorgeschlagen wird – das heißt, dass man noch mal 2 % vom Brutto nimmt, 1 % vom Arbeitgeber, 1 % vom Arbeitnehmer, und das noch mal in eine Finanzmarktanlage, sozusagen ein Altersvorsorgedepot, hineinbringt –, dann sind wir, glaube ich, schon sehr stark auch an dem schwedischen Modell dran.

Juri23:39

Ja, das stimmt. Wir haben auch verschiedene Produktanbieter, die wir im Podcast interviewen werden, und viele haben sich über das staatliche Produkt beschwert. Was ist Ihre Meinung dazu? Und verstehen Sie auch irgendwie den Aufschrei der Branche?

Frauke Heiligenstadt23:55

Grundsätzlich mache ich Gesetze für die Menschen, die entsprechend eine gute Altersvorsorge bekommen sollen, und nicht für die Branche oder die Versicherungs- oder Finanzwirtschaft.

Juri24:09

Jetzt ist die Frage: Warum braucht es denn noch mal ein staatliches Produkt? Warum hätte es nicht gereicht, den Markt das regeln zu lassen?

Frauke Heiligenstadt24:17

Weil die Kostenentwicklung, die wir bei Riester ausschließlich dem Markt überlassen haben, einfach gezeigt hat, dass der Markt es allein nicht richtet, und wir mit einem öffentlich verwalteten Altersvorsorgedepot natürlich einen Benchmark setzen können und damit auch Wettbewerb erzeugt wird. Die Versicherungswirtschaft und auch die Finanzmarktbranche haben ja deutlich gemacht, dass sie diesen Wettbewerb, der natürlich gleiche Bedingungen haben muss, durchaus angehen wollen. Sie sind nicht begeistert, das ist ganz klar. Aber am Ende ist es doch wichtig, dass nicht die Renditen für die private Altersvorsorge in der freien Wirtschaft landen, sondern dass sie tatsächlich bei den Sparenden ankommen, zumindest zu einem guten und großen Anteil. Und das war über Riester nicht so gegeben. Deswegen haben wir gesagt, wir brauchen da die Reform, und wir müssen die Kosten deutlich reduzieren.

Juri25:27

Was ich in meiner Analyse mal gesehen habe: Wenn wir uns manche Staaten anschauen, gibt es dort private Anbieter, die deutlich günstiger sind. Der Markt ist dort frei, es gibt kein staatliches Angebot, sondern nur das von den Unternehmen. Dort gibt es aber auch eine deutlich niedrigere Kostenquote. Warum schaffen wir das in unserem Land nicht?

Frauke Heiligenstadt25:44

Das ist eine gute Frage. Das kann ich selbst eigentlich gar nicht so genau beantworten – warum das in anderen Staaten möglich ist und bei uns nicht. Ich kann nur das Ergebnis sehen, dass sich das Modell vorher in Deutschland eher nicht getragen hat. Da gab es natürlich auch, zugegebenermaßen, andere Gründe. Das ist ja nicht nur das Thema der Kosten, sondern das war auch das Thema der Garantie und der Bürokratie, was die Einkommensberechnung angeht – das hatte ich ja schon erwähnt. Dadurch ist das auch teurer, das ist ganz klar. Aber ich glaube, dass die Angebote in anderen Staaten auch nicht unbedingt nur Vorbild sein können für die Angebote in Deutschland, weil die ganze Rentensituation und die soziale Absicherung dort auch völlig anders ist. Ich glaube, wir haben in Deutschland einen ganz guten Mix mit staatlicher Zulagenförderung, mit gesetzlicher Rente, mit betrieblicher Rente. Das ist für viele Menschen leider ein bisschen undurchsichtig, das gebe ich gerne zu. Aber es ermöglicht ganz vielen, ihre Altersvorsorge so zusammenzubauen, dass dann auch eine einigermaßen gute Absicherung hinkommt. Und wir ergänzen das mit der sogenannten digitalen Rentenauskunft, sodass man wirklich auch alle Produkte zukünftig online über eine Onlinesuche erfassen kann: Wie sieht denn meine Altersvorsorge aus, wenn ich dann tatsächlich mal 65, 67 bin und in Rente gehe? Wo muss ich vielleicht noch ein bisschen nachlegen?

Juri27:29

Das heißt, das Ergebnis wäre: Ich könnte dann sehen, was ich aus der gesetzlichen Rente bekomme, was ich aus dieser 2-%-Kapitaldeckung herausbekomme, und das Altersvorsorgedepot würde ich dann in der App vom Anbieter auch schon sehen.

Frauke Heiligenstadt27:38

Das würde auch dort mit eingeführt. Da werden Schnittstellen entsprechend gestaltet, und man kann jetzt auch schon in der digitalen Rentenauskunft mit seinem Personalausweis und der ID entsprechend Auskünfte bekommen und abfragen. Das ist also schon möglich. Und es kommen nach und nach immer mehr Produktanbieter dazu: sowohl die private Versicherungswirtschaft als auch die Deutsche Rentenversicherung oder die anderen berufsbezogenen Altersvorsorgeanbieter.

Juri28:15

Nehmen Sie uns mal mit hinter die Kulissen. Ich fand es sehr spannend, dass der Staat selbst auch Anbieter sein will. Jetzt kommt das Altersvorsorgedepot zum 1. Juni – wir haben ein paar Anbieter gehört, die das kostenlos anbieten wollen, das Standarddepot. Wie weit ist das staatliche Produkt? Schafft die Regierung das zum 1.1.?

Frauke Heiligenstadt28:33

Das ist sehr komplex, weil es dafür bisher noch keine Blaupause gab. Wir haben die Bundesregierung ausdrücklich gebeten, das sehr zügig zu planen und umzusetzen. Da wird aber momentan noch an den entsprechenden Verordnungen gearbeitet. Das ist nicht ganz trivial. Ich bin da aber immer noch optimistisch.

Juri28:59

Dass es zum 1.1. kommt?

Frauke Heiligenstadt29:00

Dass es sehr zeitnah kommt. So würde ich das momentan sagen. Ich würde aber auch, vor dem Hintergrund, dass wir das Gesetz im März verabschiedet haben und die Ergebnisse der Alterssicherungskommission dann im Juni oder Anfang Juli vorgestellt worden sind, sagen: Wir müssen auch die Ergebnisse der Rentenreform mit einbeziehen. Es macht ja keinen Sinn, verschiedene Systeme parallel aufzubauen – also einmal die gesetzliche Kapitalrente und die private Altersvorsorge im öffentlich verwalteten Depot parallel dazu. Ich glaube schon, dass man da gute Synergien ermöglichen muss. Die Frühstartrente kommt ja auch noch dazu, sonst wäre der Staat sozusagen dreimal Anbieter. Das muss man gut zusammendenken. Und deswegen kann es durchaus sein, dass es zum 1.1. nicht direkt an den Start gehen kann. Aber es muss zügig an den Start gehen, es darf keine langen Verzögerungen geben – das ist mir persönlich auch sehr wichtig. Man darf aber auch nicht den dritten Schritt vor dem ersten machen. Insofern warten wir ab, was die Bundesregierung jetzt vorlegt.

Juri30:19

Mit der Reform haben Sie einen großen Fan gewonnen – ich bin ein Fan der Reform, auch der 33 Empfehlungen der Alterssicherungskommission. Ich fand es nur sehr spannend, dass man sagt, man will Produktanbieter sein, und würde gerne wissen, ob wir das zum 1.1. schaffen oder ob es auch danach kommt. Gab es Zielgrößen, wie viele Altersvorsorgedepots im ersten Jahr vermittelt werden sollen? Hat man sich da als Politik Ziele gesetzt – wie viele?

Frauke Heiligenstadt30:41

Nein, wir haben da jetzt keine Zahlen festgelegt. Wir wissen, dass es 16 Millionen, oder inzwischen noch 15 Millionen, sogenannte Riesterverträge gibt, und das hat unserer Auffassung nach nicht gereicht. Wir wollen das deutlich größer machen, wenn man bedenkt, dass wir im System ungefähr 31 Millionen sozialversicherungspflichtig Beschäftigte haben. Da wäre es natürlich super, wenn die auch entsprechend private Altersvorsorge betreiben. Das wird nicht jeder können, ich hatte über die Sparfähigkeit gesprochen, aber ein Großteil sollte es sein. Das heißt, man müsste die Zahlen verdoppeln, und das wird man nicht innerhalb von drei, vier Monaten hinbekommen. Das muss langsam aufwachsen, da muss auch Vertrauen wachsen. Aber ich glaube, gerade das Thema, dass man das online abschließen kann, dass man erst mal klein anfangen kann, dass man keine hohen Kosten hat, dass man gut wechseln kann – das ist ja auch das Thema Zimmerung gewesen, dass die Wechselmöglichkeiten dadurch nicht so gut waren –, das ist etwas, was die Menschen vielleicht eher dazu bewegt, über eine private Altersvorsorge nachzudenken. Wir sind da als Staat, glaube ich, gemeinsam mit der Wirtschaft in einem Boot. Um die Menschen noch gut aufzuklären: Da wissen, glaube ich, noch gar nicht so viele, welche Möglichkeiten sich ab Januar nächsten Jahres auftun.

Juri32:09

Über die Aufklärung gleich noch mal. Gibt es vielleicht eine persönliche Zahl für Sie – wenn wir zum Beispiel 10 % der Riester-Leute im ersten Jahr erreichen, ist das gut? Gibt es so eine persönliche Zahl, die Sie für gut empfinden würden, wenn wir sie im ersten Jahr schaffen?

Frauke Heiligenstadt32:20

Ach, wissen Sie, als Abgeordnete des Deutschen Bundestages hört man auf, sich irgendwelche Zahlen oder Zielzahlen zu setzen. Ich bin ja nicht allein auf dem Platz, wo ich in einem Unternehmen anordnen kann: Das ist unser Plan, und da wollen wir hin. Sondern in der Demokratie habe ich 630 Abgeordnete, eine Bundesregierung, Länder im Boot, verschiedene Player dabei. Und dann kann man bei Zahlen immer ganz schnell irgendwie unter durchrutschen. Deswegen kann ich gar keine Zahl sagen. Aber ich habe schon ein großes Interesse daran, dass wir diese 16 Millionen Verträge eindeutig steigern. Die Menschen haben ja auch die Möglichkeit, aus ihren alten Verträgen herauszugehen und in die neuen Altersvorsorgeprodukte zu wechseln. Sie können aber auch ihre Riesterverträge weiterlaufen lassen – ich habe ja gesagt, es gibt ein paar Verträge, die von der Förderung her erst mal grundsätzlich besser sind, gerade wenn man viele Kinder hat.

Juri33:14

Kommen wir mal zur Aufklärung. Ich habe sogar ein paar Freunde, die noch gar nichts davon wussten, und ich musste sie darüber aufklären. Gibt es da schon Programme, mit denen wir die Bürger aufklären, dass es das Altersvorsorgedepot gibt? Also: Wie erreichen wir so viele wie möglich?

Frauke Heiligenstadt33:28

Ich glaube, wir brauchen natürlich auch eine bundesweit angelegte Strategie für die Finanzbildung. Das ist so ein bisschen mein Leib- und Magenthema, weil ich ja auch mal fünf Jahre Kultusministerin war, zuständig für Bildung, für Schule, für berufliche Bildung und für Kitas. Und ich erlebe es auch als Frau, dass immer noch viel zu wenig Frauen sich tatsächlich um ihr Geld kümmern. Warum, weiß ich eigentlich gar nicht, das ist ja gar kein Hexenwerk. Aber auch da müssen wir nicht nur junge Menschen an die Finanzbildung heranbringen, sondern eben auch Erwachsene, die sich sonst gar nicht mit dem Thema des Vermögensaufbaus beschäftigt haben. Insofern ist es schon wichtig, dass wir das breit auslegen. Dafür brauchen wir die Länder – die Schulen sind es, über die man den Hebel bei jedem einzelnen Kind oder Jugendlichen ansetzen kann. Das muss man gut implementieren können. Aber wir brauchen auch die Volkshochschulen und andere Bildungsanbieter, die Kurse anbieten, in denen es wirklich darum geht: Kümmere dich um deine private Altersvorsorge. Das ist nicht ganz weit weg, in 30, 40 Jahren, sondern es wird gut, wenn du jetzt ganz früh damit anfängst. Und das ist, glaube ich, das Entscheidende, das man wirklich deutlich machen muss: Je früher man anfängt, umso besser ist es. Und je stärker man sich mit dem Thema des Vermögensaufbaus, des Sparens über Fonds, über Altersvorsorgeprodukte beschäftigt, umso mehr traut man sich dann auch selber wieder zu.

Juri35:22

Und gibt es da schon konkrete Kampagnen, die geplant sind, um so viele wie möglich darüber aufzuklären?

Frauke Heiligenstadt35:27

Das ist erst mal grundsätzlich Sache der Bundesregierung, ich gehe davon aus, dass die entsprechende Planungen anlegt. Wir werden jetzt die gesetzlichen Voraussetzungen für die sogenannte Frühstartrente schaffen, und das ist ja auch schon so ein kleines Element der finanziellen Bildung: dass man über eine App dann auch schon im Schulunterricht, wenn diese 10 € monatlich angelegt werden, die Entwicklung seines Fonds sehen kann – einfach durch das eigene Learning by doing, ohne dass man selbst groß etwas verändern kann, aber zumindest, indem man sich das anschaut und einbindet. Wie ist das bei mir? Wie ist das vielleicht bei meinem Mitschüler, was macht er eigentlich anders? Da gibt es ja viele verschiedene Möglichkeiten, das im Unterricht einzubauen: im Politikunterricht, im Wirtschaftsunterricht oder auch im Matheunterricht. Ich bin da ein Fan von, allerdings nicht von einem zusätzlichen Schulfach Finanzbildung, das wäre nicht sinnvoll – das sage ich als Kultusministerin. Aber es muss in vielen verschiedenen Fächern vermittelt werden, was für Auswirkungen es hat, wenn ich mich am Finanzmarkt bewege. Das hat ja auch Risiken, es hat auch Nachteile. Es gibt auch Produkte und Anbieter, bei denen man gucken muss: Ist das das, was ich will? Will ich so etwas unterstützen, wie ist das mit Nachhaltigkeitskriterien, wie ist das grundsätzlich mit Ausbeutung von Ressourcen und so weiter? Ich glaube, der Finanzmarkt an sich ist nicht deshalb gut, weil er gute Renditen hat, sondern man muss sich den Finanzmarkt insgesamt anschauen und auch darüber aufklären, was das für Folgen hat, wenn ich in bestimmte Fonds investiere oder wenn ich vielleicht wechsle und eher in nachhaltige Fonds investiere – und was das wiederum mit meiner Rendite macht.

Juri37:28

Was für ein Argument hat Sie vor zwei Jahren überzeugt, in ETFs zu investieren?

Frauke Heiligenstadt37:33

Ehrlich gesagt war das der Hinweis darauf, dass die Vermögensentwicklung in ETFs ungleich schneller ist als auf meinem Sparbuch, das ich ganz klassisch hatte. Und ich habe mir dann irgendwann die Frage gestellt: Warum hast du das eigentlich noch nicht gemacht? Ich habe es dann einfach versucht und sehe ja selbst jetzt, welche Entwicklung das hat. Nun bin ich jetzt keine, die massiv Vermögen hat oder so, das soll man bitte nicht denken. Ich habe ein Haus gekauft und war froh, dass ich erst mal meine Kredite abbezahlen konnte. Aber wenn man dann selber ein bisschen anfängt, merkt man auch, dass das durchaus ein bisschen reizvoll ist: zu schauen, wie sich das entwickelt, wie die Weltlage insgesamt ist und wie sich das auch auf den eigenen Fonds auswirkt. Das kriegt man ja sozusagen hautnah mit. Und trotzdem braucht man auch die Gelassenheit, es liegen zu lassen, zu gucken, weiterzusparen. Und dann merkt man plötzlich, dass man damit auch Gutes bewirken kann. Wir wollen ja über die Fonds – wir haben auch den Deutschlandfonds, der ist ein bisschen anders gelagert – auch Infrastrukturmaßnahmen in der Bundesrepublik finanzieren. Im Moment finanzieren wir unsere Infrastrukturmaßnahmen mit großen Kapitalsammelstellen aus Kanada oder aus Schweden, die unbedingt Geld in Deutschland investieren möchten, in Infrastrukturprojekte. Warum sollen das nicht auch Bürgerinnen und Bürger aus Deutschland machen können? Ich glaube, das hat dann so einen Hebel, so einen Win-Win-Effekt insgesamt. Ich bin da selbst immer noch ein sehr zurückhaltender Typ, eher risikoscheu, wie man bei Beratungen dann so schön sagt. Aber ich kann das nur empfehlen: Die Leute sollen sich das angucken. Die Wechselmöglichkeiten sind gegeben, das Risiko ist relativ überschaubar, wenn man erst mal mit kleineren Beträgen beginnt. Und in jedem Fall ist das absolut lohnenswert – das machen uns andere Länder längst vor.

Juri40:00

Jetzt haben wir viele junge Zuschauer. Welchen Tipp oder Ratschlag würden Sie so einem jungen 25-Jährigen zur Altersvorsorge mitgeben?

Frauke Heiligenstadt40:10

Erst mal: nicht gleich jedem, der einem ein Angebot unterbreitet, wenn man gerade erwachsen geworden ist, Ja sagen und einen Vertrag unterschreiben, sondern wirklich erst mal gucken, sich informieren und einen Überblick verschaffen. Und vor allen Dingen aufpassen, was man für Verträge abschließt, gerade was Dauerabos angeht. Erst mal muss man seine Finanzen einigermaßen gut im Griff haben, bevor man dann über Anlagefragen nachdenkt. Das ist gerade bei jüngeren Menschen häufig der Fall: dass man leicht in Abofallen gerät und erst mal die Verhältnisse geordnet werden müssen. Das ist übrigens auch ein ganz wichtiges Element von Finanzbildung: dass man nicht nur über Anlagemöglichkeiten informiert, sondern auch darüber, wie man mit dem Geld, das man bekommt, auskommen kann, wie man sich selbst ein Budget für verschiedene Ausgaben gibt und wie man priorisiert – auch dann, wenn man nur ein ganz kleines Einkommen oder Taschengeld hat. Ich glaube, das ist erst mal ganz relevant: dass man guckt, was man ermöglichen und sparen kann. Und ich würde sagen: so früh wie möglich anfangen. Gerade wenn man an einen 25-Jährigen denkt, der jetzt vielleicht erst mal nur mit 20 € im Monat anfängt und dann noch das Geld, das er von Oma, Opa, Tante oder so zu Weihnachten oder zum Geburtstag geschenkt bekommt, mit investiert, kann da auch relativ schnell etwas Positives herauskommen. Und beim Altersvorsorgedepot mit staatlichen Zulagen ist es ja so, dass es auch durchaus noch interessante Zulagen gibt – gerade für junge Menschen haben wir ja auch noch den Ausbildungsbonus vorgesehen, sodass man noch mal 200 € Ausbildungsbonus bekommt.

Juri42:14

Wenn Sie einen Satz der aktuellen Bundesregierung ins sogenannte Pflichtenheft zur Rentenpolitik schreiben dürften, welcher Satz wäre das?

Frauke Heiligenstadt42:22

Ein Satz ist ganz schön schwierig. Weiter reformorientiert bleiben, sozial abgewogen bleiben, die Menschen nicht überfordern, aber innovativ denken.

Juri42:39

Alles klar. Vielen, vielen Dank, dass Sie sich heute die Zeit genommen haben. Und danke auf jeden Fall für die Einblicke.

Frauke Heiligenstadt42:44

Ja, gerne. Danke für das Interview.

Häufige Fragen aus der Folge

Nicht sicher. An den Verordnungen wird nach Heiligenstadts Angaben noch gearbeitet, eine Blaupause gibt es bislang nicht. Es könne „durchaus sein, dass es zum 1.1. nicht direkt an den Start gehen kann“ – es müsse aber zügig kommen, ohne lange Verzögerungen.

Riester hatte eine 100-%-Garantie, hohen Verwaltungsaufwand durch die einkommensabhängige Förderung außerdem war der Begriff auch schon verbrannt. Des Weiteren macht es laut Heiligenstadt Sinn bei Anpassung der Garantie, Zulagen und Prüfung besser gleich eine echte Reform durchzuführen.

Die gestreckte Abschlussprovision erhöht die Kosten für die Versicherten. Am Markt werden laut Heiligenstadt bereits Produkte ohne Gebühren platziert, die Abschlussprovision sei daher beim Altersvorsorgedepot nicht notwendig.

Was bedeutet die Reform für deinen Riester-Vertrag?

Rechne in zwei Minuten durch, was das Altersvorsorgedepot für dich bedeuten kann. Kostenlos und ohne Anmeldung.

Zum Riester-vs.-AVD-Rechner

Mehr zum Thema