Interview

„Altersvorsorge ist nicht in drei Klicks lösbar" – Dr. Gerrit Böhm

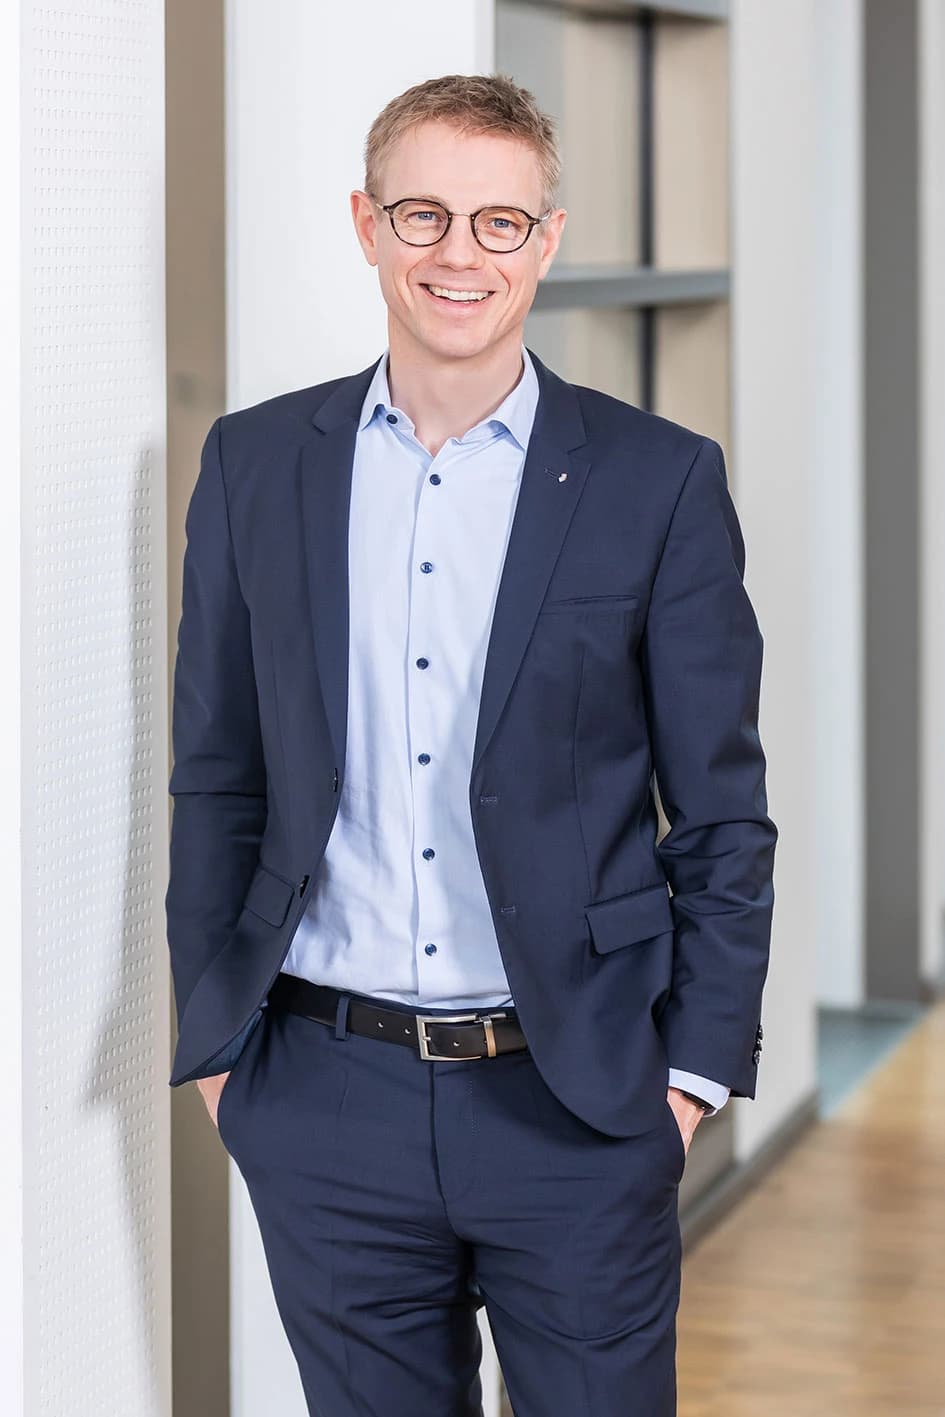
Dr. Gerrit Böhm, Vorstandsvorsitzender der Volkswohl Bund Versicherungen, zweifelt am Online-Abschluss: warum der „Drei-Klick"-Abschluss bei der Altersvorsorge an seine Grenzen stößt, was er stattdessen für nötig hält und warum er den Auszahlplan für den falschen Weg hält, sowie die Problematik der anhaltenden Altersarmut.

Auf einen Blick

  • GastDr. Gerrit Böhm, Vorstandsvorsitzender der Volkswohl Bund,Präsidialausschusses Altersvorsorge und Zukunftssicherung im GDV, Vorstand im Berufsbildungswerk der Deutschen Versicherungswirtschaft, Lehrbeauftragter Uni Münster & FH Dortmund
  • ThemaDr. Gerrit Böhm ordnet das Altersvorsorgedepot aus Versicherer-Sicht ein und rückt den oft unterschätzten Faktor in den Mittelpunkt: Konsumverzicht. Menschen sparen nicht von allein fürs Alter, sie brauchen jemanden, der die Lücke erklärt und sie dabei hält. Außerdem nimmt er das „Drei-Klick"-Versprechen der Reform auseinander: Technische Machbarkeit heiße nicht, dass es eine gute Lösung sei. Altersvorsorge sei komplex, unterschiedliche Varianten, Lebenssituationen, Steuerfragen. Menschen brauchen Beratung, nicht nur eine schnelle Abschlussstrecke.
  • PrognoseBöhm erwartet viele Abschlüsse über alle Anbieter hinweg, hält das „Drei-Klick“-Modell für die Altersvorsorge aber für nicht hundertprozentig tragfähig. Beratung bleibe in der Fläche nachgefragt, deshalb werde die Versicherungsbranche einen nennenswerten Marktanteil halten. Zugleich warnt er: Viele Verträge allein lösen das Problem der Altersarmut nicht.
  • KontroverseBöhm hält den Auszahlplan in der geförderten Vorsorge für den falschen Weg und warnt davor, Altersvorsorge auf einen Schnellabschluss zu reduzieren. Vorsorge sei eine langfristige Lebensentscheidung – keine, die man „nebenbei am Handy" trifft.

Shownotes

Darum geht’s in der Folge

Zum 1. Januar 2027 kommt mit dem Altersvorsorgedepot die größte Reform der privaten Altersvorsorge seit der Riester-Rente. Finanzklar begleitet diese Reform mit einem eigenen Podcast-Format: Im Gespräch mit Entscheidern aus Politik, Wissenschaft, Versicherungswirtschaft und Neobroker-Branche ordnet Finanzklar ein, was das neue Gesetz für Verbraucher, Berater und Anbieter konkret bedeutet.

Folge 10:

In dieser Folge spricht Juri Galkin mit Dr. Gerrit Böhm, Vorstandsvorsitzender der Volkswohl Bund . Böhm begrüßt das Altersvorsorgedepot, stellt aber infrage, dass Altersvorsorge künftig mit drei Klicks funktionieren solle. Er hält das für zu kurz gedacht. Warum Altersvorsorge aus seiner Sicht Beratung braucht, warum ein Auszahlplan in der geförderten Vorsorge für ihn der falsche Weg ist und warum viele Abschlüsse allein die Altersarmut nicht lösen, erklärt er im Gespräch.

Im Fokus:

  • Warum Altersvorsorge aus Böhms Sicht nicht in drei Klicks lösbar ist
  • Warum Menschen jemanden brauchen, der sie dranhält
  • Warum geförderte Vorsorge für Böhm eine lebenslange Rente braucht und ein Auszahlplan „Käse" ist
  • Welche Rolle ein Sicherheitsnetz spielt, wenn die Märkte kurz vor der Rente einbrechen
  • Was es für Kunden mit altem Riester-Vertrag bedeutet, ins Altersvorsorgedepot zu wechseln
  • Warum Beratung für ihn mehr ist als ein reiner Produktvergleich
  • Warum er für das staatliche Standarddepot keinen Bedarf sieht und an der Umsetzung zweifelt
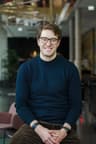
GastDr. Gerrit Böhm
Vorstandsvorsitzender der Volkswohl Bund
HostJuri Galkin
Gründer von Finanzklar · LinkedIn

Transkript

Juri00:20

Den Volkswohl Bund kenne ich selbst – durch einen großen Riester-Bestand, einer der größten Vermittler der Riester-Rente. Jetzt kommt das Altersvorsorgedepot. Haben Sie Angst vor dem Depot, oder wie tangiert die Reform den Volkswohl Bund?

Dr. Gerrit Böhm00:35

Auf gar keinen Fall. Wir begrüßen die Reform. Es ist sinnvoll, das Thema wieder unter die Menschen zu bringen und Anreize für Altersvorsorge zu schaffen – die Unterversorgung ist ja da. Wir sehen uns mit unseren Vertriebspartnerinnen und Vertriebspartnern als großen, relevanten Teil der Lösung. Man unterschätzt gern, dass es nicht leicht ist, Konsumverzicht zu üben, um später ordentlich versorgt zu sein. Die Menschen müssen eine Entscheidung treffen: Behalte ich das Netflix-Abo oder investiere ich stattdessen in die Altersvorsorge? Da wachen sie morgens nicht mit einer Erleuchtung auf. Sie brauchen Menschen, die ihnen das erklären – wie groß die Lücke ist, wie es mit den Steuern funktioniert.

Juri02:06

Angst war falsch formuliert – ich finde die Reform fantastisch. Aber was bedeutet sie konkret für den Volkswohl Bund? Andere Gesellschaften haben viel Kapital im Deckungsstock wegen der Garantie. Was passiert, wenn viele Kunden von der alten Riester ins Altersvorsorgedepot wechseln?

Dr. Gerrit Böhm02:27

Wir schauen uns genau an, was mit den Kundinnen und Kunden passiert, die ins neue Förderregime wollen, weil es für sie besser ist – und wie wir sie an uns binden. Wenn Kunden, die vorher im Deckungsstock angespart haben, in eine ETF-Lösung wechseln, ist das eine Herausforderung fürs Liquiditätsmanagement und die Kapitalanlage. Aber das ist alles durchsimuliert, wir wissen, was kommen kann. Da haben wir keine Angst – im Gegenteil, wir freuen uns, dass Schub auf das Thema kommt.

Juri03:31

Was würde es bedeuten, wenn auf einmal 10, 15, 20 % von der Riester ins AVD wechseln – auch bei Ihnen? Kein Problem?

Dr. Gerrit Böhm03:46

Kein Problem, alles simuliert. Wir hoffen das sogar, weil wir wollen, dass unsere Kunden das machen, was für sie am besten ist. Wir arbeiten mit freien Vermittlern, die nah am Kunden sind und beraten können. Für viele wird ein Wechsel eine gute Idee sein – das unterstützen wir, das bremsen wir auf keinen Fall.

Juri04:26

Wie finden Sie es, dass der Staat auf einmal als Produktanbieter auftreten will?

Dr. Gerrit Böhm04:36

Das finde ich fast ein bisschen skurril. Angst haben wir davor nicht – und es sieht ja auch so aus, als käme es vielleicht gar nicht. Solange wir über faire Spielregeln reden. Es kann nicht sein, dass der Staat mit Steuergeldern quersubventioniert – das wäre ordnungspolitisch ein Desaster. Solange es fair bleibt und wir uns alle an dieselben Spielregeln halten, treten wir in diesen Wettbewerb super gerne ein.

Juri05:13

Thomas Richter vom BVI hatte eine klare Meinung: Das Standarddepot wird aus verschiedenen Gründen nicht vom Staat kommen. Wie sehen Sie das?

Dr. Gerrit Böhm05:22

Ich bin mir auch nicht sicher, ob das wirklich kommt. Ich sehe den Bedarf nicht – der Markt wird hervorragende Lösungen anbieten, auch ohne staatliche Lösung. Man unterschätzt die Komplexität massiv. Wir reden über einzelvertragliches Verwalten von Beständen mit Zulagen rein, raus, Wechsel, erhöhen, reduzieren. Das ist nicht trivial, das macht man nicht mal eben. Ich bin gespannt, ob es noch etwas wird.

Juri06:00

Im Bundestag wirkte es so, als würde man die Reform schon managen. Sehr selbstbewusst. Auf der anderen Seite merke ich: So leicht ist das gar nicht.

Dr. Gerrit Böhm06:16

Es kommt sehr stark darauf an, mit wem man spricht. Die, die es entschieden haben, sagen: „Das passt schon irgendwie." Und die, die es machen müssen, sagen: „Die wissen überhaupt nicht, was sie uns da eingebrockt haben." Je näher man an die Umsetzer rückt, desto größer ist die Sorge – bzw. die Klarheit, dass es mindestens zum Termin nicht möglich sein wird.

Juri06:44

Eine Tendenz, die wir gehört haben: Neben Neobrokern, Versicherern und eventuell dem Staat kommt ein vierter Player ins Spiel – die „Non-Financial Player", etwa Lidl oder Aldi. Wissen Sie dazu mehr, und was denken Sie darüber?

Dr. Gerrit Böhm07:09

Viel mehr weiß ich tatsächlich nicht. Und Altersvorsorge über die Supermarktkasse – das ist, glaube ich, keine gute Idee.

Juri07:18

Beim Netzbetreiber könnte man es noch argumentieren. Aber glauben Sie, die hätten damit Erfolg – die genießen großes Kundenvertrauen?

Dr. Gerrit Böhm07:28

Was viele unterschätzen: Es geht nicht darum, ob eine Abschlussstrecke mit drei Klicks beim Broker funktioniert oder ob ich das bei Aldi oder Lidl technisch durchführen kann. Das ist nicht das Problem. Wir reden über langlaufende Verträge, über echten Konsumverzicht, über etwas Existenzielles. Das ist keine gute Idee, das unberaten zu tun – allein wegen der Steuerthematik, aber auch aus hundert anderen Gründen. Nur weil etwas technisch möglich ist, heißt das nicht, dass es eine gute Lösung ist – und vor allem löst es nicht das volkswirtschaftliche Thema. Ich habe die Sorge, dass wir uns in zwei, drei Jahren feiern, dass wir wahnsinnig viele Verträge generiert haben – wir alle, Versicherer, Broker, Banken – und trotzdem die Altersarmut nicht gelöst haben. Wenn dann alle ihren Auszahlplan wählen, haben wir das Thema nicht adressiert. Das wird dann eine andere Politikergeneration lösen müssen. Da schaue ich kritisch drauf.

Juri09:05

Was halten Sie vom Auszahlplan? Zum ersten Mal kann man nicht nur eine Leibrente wählen, sondern auch einen Auszahlplan. Was ist mit 86, wenn ich mein Geld überlebe?

Dr. Gerrit Böhm09:15

Davon halte ich gar nichts. Wir reden hier nicht übers Ansparen – das kann ich über andere Varianten machen und das Angesparte dann ausgeben oder nicht. Wir reden über Altersvorsorge. Und da ist ein Auszahlplan definitiv keine gute Idee. Wenn am Ende des Geldes noch Leben übrig ist, habe ich ein Problem – und das ist dann auch ein volkswirtschaftliches Problem. Ich habe nichts gegen einen Auszahlplan per se. Aber wenn ich in der Kategorie Altersvorsorge bin, noch dazu staatlich gefördert, weil ich das volkswirtschaftliche Thema adressieren will, dann sollten wir nicht über Auszahlpläne reden.

Juri09:58

Der Staat hat auch einen Kostendeckel für das Standarddepot vorgeschrieben. Was halten Sie davon?

Dr. Gerrit Böhm10:06

Aus staatlicher Sicht ist das sogar ein bisschen nachvollziehbar: Wenn ich als Staat nennenswert Geld reingebe, will ich nicht, dass das in Kosten verschwindet. Ordnungspolitisch feiere ich das natürlich nicht, weil es ein Markteingriff ist und das Kostenthema vielleicht an der falschen Stelle adressiert wird. Aber aus staatlicher Sicht kann ich es nachvollziehen – und diese Hürde zu nehmen, wird für uns kein Problem sein.

Juri10:44

Ist die Reform zu komplex geworden? Standarddepot, normales Depot mit 0/80/100 %, lebenslange Rente, Entnahmeplan … Was hat Ihnen gefehlt, und fanden Sie es zu komplex?

Dr. Gerrit Böhm11:05

Wir dürfen für eine Sekunde akzeptieren, dass Vorsorge fürs Alter nicht komplett trivial ist – es gibt unterschiedlichste Varianten und Lebenssituationen. Ein Standarddepot mit One-size-fits-all-Ansatz trifft nicht jede Lebensrealität. Dass Beratung – auch wegen der Provisionsthemen – in der Politik nicht überall wertgeschätzt wird, halte ich für einen großen Fehler. Beratung tut not, und damit meine ich mehr als reinen Produktvergleich. Ist es komplex? Sicher. Zu komplex? Nein. Zu komplex vielleicht, um es mit drei Klicks abzuschließen. Vielleicht müssen wir als Gesellschaft akzeptieren: Nicht jedes Thema löse ich mit drei Klicks. Bei Amazon bestelle ich mit drei Klicks tolle Sachen – aber meine Altersvorsorge ist vielleicht nicht in drei Klicks lösbar. Und dafür gibt es Lösungen.

Juri12:24

Ich habe das Gefühl, die Reform wurde gemacht, um es mit drei Klicks zu lösen – eher bei den Neobrokern angesiedelt. Wurde eine Branche bevorzugt?

Dr. Gerrit Böhm12:38

ETFs und Fondssparpläne sind gerade sehr en vogue. Das finde ich per se gar nicht schlimm – jede Kombination gibt es auch in unseren Versicherungsprodukten, als ETFs oder einzelne Fonds. Da stellen wir uns dem Wettbewerb. Das Problem ist die Vorstellung: Weil es hip ist und mit drei Klicks geht, machen die Leute das alles. Dann haben wir viele Abschlüsse, aber das Problem nicht gelöst. Ich glaube, die Politik ist da ein bisschen auf dem Holzweg und vielleicht auch falsch beraten. Der Trend ist da, ETFs sind sexy, es ging viele Jahre gut – das kann sich auch in die andere Richtung entwickeln. Ich glaube, wir werden erleben, dass das für Altersvorsorge nicht hundertprozentig funktioniert.

Juri13:58

Wie teilt sich der Markt zwischen Versicherern und Brokern auf – prozentual?

Dr. Gerrit Böhm14:05

Das will ich nicht raten – genau das ist ja die Debatte. Wenn man uns Angst machen will, heißt es: Die jungen Leute machen alles mit dem Handy, in drei Klicks. Auf der anderen Seite haben Banken durchaus Respekt vor unserer Präsenz in der Fläche, weil bei beratungsintensiven Themen Beratung doch nachgefragt ist. Ich habe keine Sorge: Die Versicherungsbranche wird einen nennenswerten Teil des Kuchens bekommen – und der Volkswohl Bund ebenso, weil wir gut vorbereitet sind. Wichtig ist für die Kunden, dass viele auf den Auszahlplan verzichten und es wirklich als Altersvorsorge sehen.

Juri15:10

Was wäre Ihr Argument für eine Versicherungslösung statt Neobroker oder Do-it-yourself?

Dr. Gerrit Böhm15:46

Ein Auszahlplan ist Käse. Wir reden über Altersvorsorge, und es sollte ein lebenslanger Plan sein – eine echte Rente, daher kommt ja der Begriff. Das geht nur mit uns: Bei uns bekommen Sie die Beratung dazu, und Sie können ein Sicherheitsnetz einziehen. ETFs sind gehyped, der Markt wächst – das kann auch anders kommen. Gerade bei der Altersvorsorge willst du nicht, dass deine Rente zwei, drei Jahre vorher in den Keller geht. Solche Lösungen können nur Versicherer anbieten. Ich sage nicht, ETFs sind böse, um Gottes willen – auch Banken nicht. Aber wir reden über Altersvorsorge, nicht übers Ansparen. Wer ansparen oder zocken will: Dafür gibt es tolle Lösungen von Banken und Brokern. Aber das ist für mich keine seriöse Altersvorsorge.

Juri17:05

Kann ich beim Neobroker ein Leben lang ansparen und kurz vor der Rente in eine Versicherungslösung umsteigen, um die lebenslange Rente zu wählen?

Dr. Gerrit Böhm17:17

Das können Sie machen, Sie können wechseln. Aber der Teufel steckt im Detail: Sie wollen nicht doppelt Steuern zahlen – nicht erst rausnehmen, versteuern, dann wechseln. Also von Anfang bis Ende denken. Umgekehrt geht es auch: Mit einer Versicherung können Sie den Auszahlplan wählen, wenn Sie Ihre Rente über andere Vehikel schon abgesichert haben. Ich bin da natürlich ein bisschen biased – aber so herum ist aus meiner Sicht die coolere Lösung.

Juri17:53

Erstaunt hat mich die Zillmerung. Bei Riester lag sie erst bei zehn, dann fünf Jahren. Jetzt will man gar keine. Muss der Gesetzgeber da noch mal ansetzen?

Dr. Gerrit Böhm18:12

Der Gesetzgeber adressiert vor allem das Kostenthema: Man muss laufend Kosten kalkulieren, und damit werden Vergütung und Kosten über die Laufzeit verteilt. Das könnte man direkter machen – wenn etwas im Argen ist, sollte man es expliziter machen. Jetzt läuft es über Bande, über die laufende Verteilung. Auch das kriegen wir hin. Ein Thema ist aber: Man denkt vor allem an die Abbrecher. Beim Value-for-Money-Ansatz heißt es: Wenn eine gewisse Zahl an Kunden storniert, muss eine gewisse Rendite da sein. Schade, dass vor allem an die gedacht wird, die ihren Vertrag nicht durchhalten. Da wir über ein Versicherungskollektiv reden, ist das eine Umverteilung von Durchhaltern zu Abbrechern. Das finde ich schade – und das ist in den letzten Jahren eher mehr geworden.

Juri19:52

Und die Zillmerung – muss da noch mal angesetzt werden? Herr Dr. Diener von der CDU (vom BdV) hat gelacht und gesagt, da müsse man ansetzen, weil es keine Verbreitung findet.

Dr. Gerrit Böhm20:06

Mit den Gesetzen kann man umgehen, da muss man nicht mehr viel machen. Was ich eher finde: Bei der Kostenverordnung noch mal ganz genau hinschauen. Da geht es darum, dass die Regelung von Banken und Versicherern gleichwertig angewendet wird, damit es keine unterschiedlichen Spielregeln gibt. Das wäre für mich das entscheidendere Detail.

Juri20:41

Sie sagten im Vorgespräch, es gebe einen Unterschied zwischen der Kostenverordnung für Versicherer und Banken.

Dr. Gerrit Böhm20:50

So ganz stimmt das nicht. Es gibt nur eine Kostenverordnung, die für Banken und Versicherer gilt. Aber wegen der sonstigen Regulierung könnten Banken mit Kosten anders umgehen als Versicherer, wenn es unverändert bliebe. Da steht nicht explizit „Banken dürfen etwas anderes" – aber bei Versicherern greifen weitere Regelungen, und die führen dazu, dass man kein Level Playing Field mehr hätte. Egal in welche Richtung man das auflöst: Banken und Versicherer müssen es gleich handhaben.

Juri21:43

Gibt es Tendenzen, dass das gerade angeglichen wird?

Dr. Gerrit Böhm21:44

Das ist gerade in der Diskussion, in der Lobbyierung. Wir werden sehen – allzu lange wird es nicht mehr dauern, dann wissen wir mehr.

Juri21:58

Wie bereiten Sie als Volkswohl Bund Ihre Makler auf die Reform vor?

Dr. Gerrit Böhm22:04

Wir sind super eng im Austausch – mit Maklerbetreuerinnen und -betreuern in ganz Deutschland, nah an unseren Partnern. Wir werden das ganze Portfolio anbieten und geben Beratungstools an die Hand. Ganz wichtig: Ist die neue Förderung besser oder die alte? Wenn Kunden schon bei uns sind, unterstützen wir mit Günstigerprüfungen – für den einen macht es Sinn, für den anderen nicht. Wir schulen und begleiten das sehr intensiv.

Juri23:21

Noch zu den Zahlen …

Dr. Gerrit Böhm23:23

Das bringt mich zu einem anderen Punkt: Es macht keinen Sinn, jetzt hektisch und unüberlegt zuzuschlagen. Verständlich, dass manche – eher aus dem Nicht-Versicherer-Lager – Menschen verleiten wollen, schnell zu klicken.

Juri23:42

Diese ganzen Wartelisten.

Dr. Gerrit Böhm23:43

Das ist völlig unnötig – und aus den diskutierten Gründen nicht die beste Idee.

Juri24:03

Woran würden Sie festmachen, dass die Reform für Sie gelungen ist? Gibt es konkrete Ziele für nächstes Jahr – Zahl der AVDs, Marktanteil?

Dr. Gerrit Böhm24:17

In die Details kann ich nicht gehen. Aber ich würde mich sehr freuen, wenn wir am Ende mehr Versicherte in der geförderten Altersvorsorge haben als bislang. Das wäre ein guter Erfolg.

Juri24:38

Es gibt die Debatte: Viele Vermittler leben von der Altersvorsorge. Wenn im Schnitt rund 150 € in die Altersvorsorge fließen und die ersten 150 € ins AVD gehen, ist die Vergütung dort geringer. Sehen Sie eine Gefahr für Vermittler, sich nicht mehr über Wasser halten zu können?

Dr. Gerrit Böhm25:13

Das sehe ich nicht. Die Vergütung wird ziemlich sicher geringer sein – das hängt davon ab, wo man aktiv ist. Aber unsere Vermittler beraten nicht ein Produkt oder einen Tarif, sondern die Lebenssituation der Menschen. Manche haben Schwerpunkte in der Altersvorsorge, andere in der Biometrie. Dass Wohl und Wehe eines Vertriebspartners an der AVD-Reform hängt, glaube ich nicht. Da habe ich großes Zutrauen in unsere Vermittler.

Juri26:02

Viele unserer Zuschauer sind 25 bis 35. Wenn Sie einen Tipp zur Altersvorsorge mitgeben müssten – welcher?

Dr. Gerrit Böhm26:09

Anfangen – und echte Renten wählen. Mit „echten Renten" meine ich lebenslang ausgezahlte Renten.

Juri26:30

Und welchen Eintrag ins Pflichtenheft würden Sie der Bundesregierung zur Rentenpolitik mitgeben?

Dr. Gerrit Böhm26:42

Macht Rentenpolitik und nicht Auszahlplanpolitik.

Juri26:47

Vielen Dank für Ihre Zeit, Herr Dr. Böhm.

Dr. Gerrit Böhm26:49

Sehr gerne.

Häufige Fragen aus der Folge

Böhm unterscheidet zwischen Ansparen und Altersvorsorge. In der staatlich geförderten Altersvorsorge solle das Ziel eine lebenslange Rente sein, weil die Förderung ein volkswirtschaftliches Problem adressiere – die drohende Unterversorgung im Alter. Ein Auszahlplan könne enden, bevor das Leben endet, dann entstehe ein Problem für den Einzelnen und die Gesellschaft. Gegen einen Auszahlplan beim reinen Ansparen hat er nichts.

Er hält Altersvorsorge für komplex – viele Varianten, viele Lebenssituationen. Ob ein Abschluss technisch in wenigen Klicks möglich ist, sei nicht der Punkt. Es gehe um langlaufende Verträge, Steuerfragen und echten Konsumverzicht. Dafür brauche es Beratung.

Er sieht keinen Bedarf, weil der Markt aus seiner Sicht gute Lösungen anbietet und bezweifelt, dass es kommt. Die Verwaltung solcher Bestände – mit Zulagen, Wechseln und Beitragsänderungen – sei hochkomplex. In den Wettbewerb mit einem staatlichen Anbieter trete er gern ein, solange für alle dieselben Spielregeln gelten und der Staat nicht mit Steuergeldern quersubventioniere.

Dein Riester-Vertrag behalten oder wechseln?

Rechne in zwei Minuten durch, was das Altersvorsorgedepot für dich bedeutet – kostenlos, ohne Anmeldung.

Zum Riester-vs.-AVD-Rechner

Mehr zum Thema